
飲食店の独立開業を検討する方のなかには、「唐揚げ屋は儲かるのか」「からあげ専門店の利益率はどのくらいか」「小規模なテイクアウト店でも経営は成り立つのか」と疑問を持つ方が少なくありません。
唐揚げは幅広い年代に親しまれ、テイクアウト・デリバリー・店内飲食など複数の販売方法に対応できる商品です。一方で、人気商品を扱えば必ず利益が残るわけではありません。
唐揚げ事業で重要なのは、売上の大きさだけではなく、原材料費・人件費・家賃・販売経費を管理し、利益が残る仕組みを構築することです。
本記事では、25年以上の飲食経営経験と通算35店舗の運営経験を持つ「信長から揚げ とりか」の事業本部が、唐揚げ屋の収益構造と開業戦略を専門的に解説します。
1.唐揚げ屋は本当に儲かるのか?
結論からいえば、唐揚げ屋は利益を確保できる可能性のある業態ですが、経営方法によって収益性には大きな差が生まれます。
唐揚げ専門店には、次のような事業上の特徴があります。
- 鶏肉を主原料とし、メニューを絞ることで原材料管理を効率化しやすい
- 調理工程を標準化し、スタッフ教育を進めやすい
- テイクアウトとの相性がよく、小型店舗でも営業形態を組み立てられる
- 既存飲食店の厨房や調理設備を活用できる場合がある
- 弁当・単品販売・惣菜・デリバリーなど複数の販売方法を検討できる
ただし、鶏肉や揚げ油の価格上昇、人材確保、立地条件、競合店舗の存在などによって、利益が圧迫されることもあります。
そのため、開業前には売上予測だけではなく、必要経費と損益分岐点を把握することが重要です。
2.唐揚げ屋の原価率は何%を目指すべきか?
唐揚げ事業の利益を左右する重要な指標が、原価率です。
原価率は、次の計算式で求めます。
原価率(%)= 原材料費 ÷ 売上高 × 100
唐揚げの原材料費には、鶏肉、下味調味料、衣、秘伝ダレ、調理に使用する揚げ油などを含めて考えます。
ただし、包装資材や決済手数料、デリバリーサービス利用料などは、原材料費と分けて管理することが重要です。
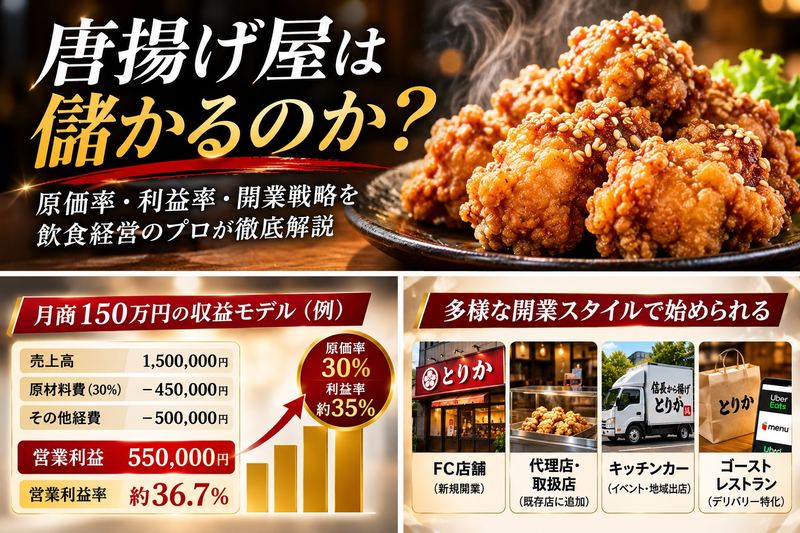
「信長から揚げ とりか」では、原材料費30%を収益シミュレーションの基準とし、仕入れ価格や商品構成、販売数量に応じて実際の原価を確認する考え方を採用しています。
例えば、月商150万円の場合、
- 売上高:1,500,000円
- 原材料費30%:450,000円
- 売上総利益:1,050,000円
- 売上総利益率:70%
となります。
この105万円から、人件費・家賃・光熱費・販売経費などを支払うことになります。
重要なのは、原価率を低くすることだけではありません。品質・味・ボリュームを維持しながら、無駄な仕入れや廃棄を減らすことです。
3.月商150万円の唐揚げ店では、実際にいくら残るのか?
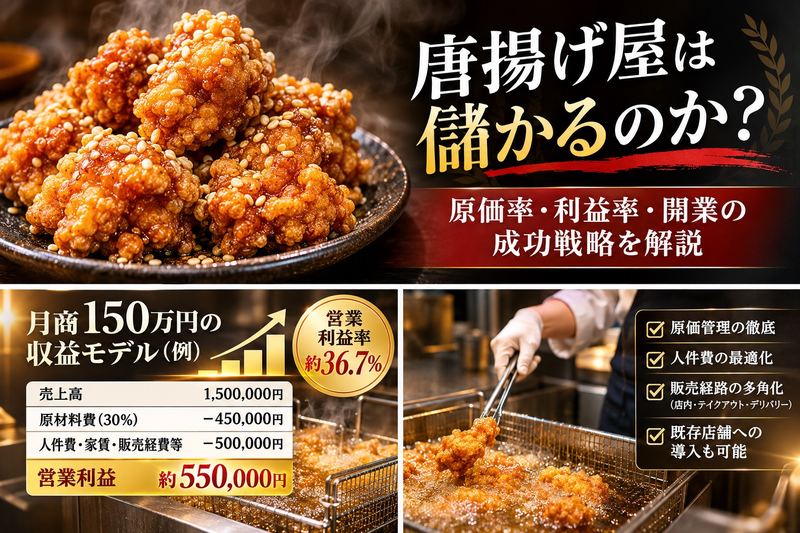
ここでは、小規模テイクアウト店の収益構造を想定した説明用モデルを紹介します。
月商150万円・原材料費30%・その他経費50万円と仮定した場合です。
| 項目 | 月間金額 |
| 売上高 | 1,500,000円 |
| 原材料費(30%) | 450,000円 |
| 売上総利益 | 1,050,000円 |
| 人件費・家賃・販売経費等 | 500,000円 |
| 営業利益(概算) | 550,000円 |
| 営業利益率(概算) | 約36.7% |
※その他経費50万円には、人件費、家賃、光熱費、包装資材、決済手数料、月額ライセンス料などを含む想定です。借入金の返済、税金、減価償却などは別途確認が必要です。
このモデルでは、月商150万円に対して約55万円の利益が残る計算になります。
ただし、これは実際の店舗の収益を保証する数字ではありません。
人件費や家賃が高い店舗、デリバリーサービスの売上比率が高い店舗では、利益率が低下する可能性があります。
反対に、既存の厨房・設備・スタッフを活用できる店舗では、追加の固定費を抑えやすくなります。
売上を増やすことと同時に、追加経費をいくらに抑えられるかが、経営の成否を左右するのです。
4.唐揚げ屋の損益分岐点はどう計算する?
飲食店経営では、売上目標だけを設定するのではなく、赤字と黒字の境目である「損益分岐点売上高」を把握する必要があります。
基本的な計算式は次のとおりです。
損益分岐点売上高 = 固定費 ÷ 限界利益率
限界利益率とは、売上高から売上に比例して増減する費用を差し引いた割合です。
例えば、売上に比例する費用が30%、固定費が50万円の場合、損益分岐点売上高は約71万4,286円となります。
ただし、包装資材や決済手数料なども販売数量に比例して増える場合は、これらを変動費に加えて計算しなければなりません。
この違いを理解せずに損益分岐点を計算すると、実際より利益が出やすい計画になってしまいます。
経営計画では、原材料費・その他変動費・固定費の3つを区別することが重要です。
5.唐揚げ屋で利益が残らない5つの原因
唐揚げ屋の利益が伸び悩む背景には、商品そのものよりも経営管理上の問題が隠れている場合があります。
① 原価率を商品別に計算していない
もも肉、むね肉、砂肝、手羽先など、商品によって原価構造は異なります。
食材の仕入れ単価だけでなく、下味調味料、揚げ油、タレ、歩留まりまで確認することで、正確な商品別原価を把握できます。
② 売上に対して人件費が高すぎる
注文が集中する時間帯と閑散時間帯では、必要なスタッフ数が異なります。
仕込み方法や提供手順を標準化し、販売数量に適した人員配置を行うことが重要です。
③ 家賃や設備投資が過大になっている
新規開業では、物件取得費、厨房設備、内装工事、看板、保証金などにまとまった資金が必要になります。
開業直後から大きな固定費を抱えると、売上が計画に届かなかった場合に資金繰りが悪化します。
④ 売上だけを見てキャッシュフローを管理していない
利益が出ていても、材料の仕入れ代金、家賃、給与、借入返済の支払時期が重なると、資金不足が生じることがあります。
損益計算書だけでなく、資金繰り表による管理も欠かせません。
⑤ 一つの販売経路だけに依存している
店内飲食だけ、あるいは一つのデリバリーサービスだけに依存すると、客数や手数料の変化による影響を受けやすくなります。
複数の販売方法を組み合わせ、売上の柱を分散することが経営上のリスク対策になります。
6.新規開業よりも既存飲食店への唐揚げ導入が有利になる場合
唐揚げ事業を始める方法は、新しく店舗を借りることだけではありません。
既存の居酒屋、食堂、レストラン、弁当店などが、現在の厨房を活用して唐揚げのテイクアウト販売を追加する方法もあります。
例えば、既存店舗で家賃や基本的な厨房設備費をすでに負担している場合、新規出店と比べて初期投資や追加固定費を抑えられる可能性があります。
しかし、既存スタッフの勤務時間を増やす必要がある場合や、新たな調理設備を購入する場合は、その追加費用も収支計算に含めなければなりません。
重要なのは、既存店舗の売上全体と唐揚げ事業による追加売上を区別して評価することです。
追加売上から追加原価・追加人件費・包装費・販売手数料などを差し引くことで、唐揚げ導入によって実際に増える利益を判断できます。
これが、既存店の売上アップを検討する際の基本的な考え方です。
7.2027年4月1日に向けて、飲食店が準備すべきこと
2026年11月時点では、2027年4月1日から飲食料品の消費税率を一定期間引き下げる法案が国会で審議されています。
法案が成立した場合、対象となる持ち帰りの飲食料品などの税率が変更される可能性があります。一方、店内飲食は原則として別の税率区分となるため、価格表示や会計処理を確認する必要があります。
現時点では、法案の成立と施行が確定したものとして扱うべきではありません。
しかし、制度がどう変わるかにかかわらず、飲食店が店内飲食だけに依存せず、テイクアウトなど第二の売上の柱を持つことには経営上の意義があります。
2027年4月に向けて、次の準備を早めに進めることが重要です。
- テイクアウト商品の価格と原材料費を確認する
- 現在の厨房設備で追加販売が可能か検討する
- 営業許可や衛生管理上の対応を確認する
- 包装資材や販売方法を決める
- 税制変更が成立した場合に備え、レジ・会計処理を確認する
制度変更への対応と、収益構造の改善を同時に進めることが、これからの飲食店経営には求められます。
8.信長から揚げ とりかが提案する低リスク型の事業展開
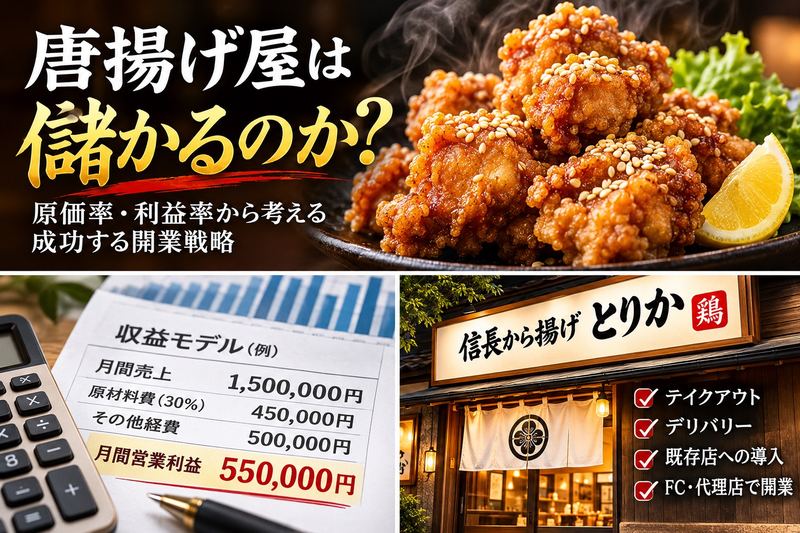
「信長から揚げ とりか」では、飲食店の規模や経営状況に応じて、複数の導入方法を提案しています。
- FC店舗として独立開業する方式
- 既存飲食店で追加販売する代理店・取扱店方式
- キッチンカーを活用する方式
- 既存厨房によるゴーストレストラン・デリバリー方式
加盟条件は、加盟金0円、売上ロイヤリティ0円、月額ライセンス料22,000円(税込)を基本としています。
契約期間の縛りを設けず、解約自由を基本条件としている点も特徴です。商品代金、設備費、送料、営業許可取得費用などは別途必要になります。
さらに、加盟時の特典として秘伝ダレ3リットルを無償提供する仕組みを設けています。特典内容や適用条件は、加盟前に確認してください。
本部が目指しているのは、加盟店を増やすこと自体ではありません。
一店舗ごとの利益構造を考え、無理のない運営体制と継続可能な商売をつくることです。
9.まとめ|唐揚げ屋で儲けるには「売れる商品」と「利益が残る経営」の両方が必要
唐揚げ屋が儲かるかどうかは、単純な売上高だけでは決まりません。
原材料費を適切に管理し、人件費・家賃・販売経費を把握したうえで、継続して利益を確保できる販売体制を構築することが重要です。
とくに、既存の厨房やスタッフを活用する代理店・取扱店方式は、追加固定費を抑えながら新しい売上の柱を検討する選択肢となります。
飲食店の独立開業、からあげ フランチャイズへの加盟、唐揚げ 代理店の導入、既存店舗の売上改善を検討している方は、まず自分の事業に適した収支計画を作成することから始めましょう。
「美味しい唐揚げ」を届けるだけでなく、「続けられる商売」を一緒に考える。
それが「信長から揚げ とりか」の事業本部が大切にしている考え方です。
⸻
記事監修
森本蘭丸|宝松株式会社
飲食業界で25年以上の実務経験を持ち、焼肉店・居酒屋・カフェ・焼き鳥店など通算35店舗の経営に携わる。「信長から揚げ とりか」は、からあげグランプリ4年連続金賞を受賞。スシローなどの商品監修実績を持ち、飲食店の原価管理、商品開発、独立開業、代理店・フランチャイズ展開に取り組んでいる。
信長から揚げ とりか|全国代理店・FC加盟案内