
「唐揚げフランチャイズに加盟すると、実際どれくらいの売上が必要なのか?」
「既存飲食店にからあげ代理店を導入した場合、どれくらい利益が残るのか?」
「加盟金0円・ロイヤリティ0円なら、少ない販売数でも黒字化できるのか?」
唐揚げ専門店の独立開業や既存飲食店への新商品導入を検討するとき、気になるのは売上と利益の関係です。
しかし、フランチャイズ募集で提示される月商モデルや予想利益は、前提条件を確認しなければ正しく判断できません。
例えば、月商150万円の店舗でも、家賃や人件費が高ければ利益は少なくなります。一方、既存の厨房や従業員を活用して月商30万円の追加売上を生み出す場合、追加費用を抑えられれば、事業全体の利益改善につながる可能性があります。
重要なのは、売上高そのものではなく、売上から変動費と固定費を差し引き、どれだけ利益と現金を残せるかです。
本記事では、飲食事業を中心に通算35店舗、25年以上の経営経験をもとに、唐揚げFC・代理店の売上モデル、原価率、損益分岐点、月間利益、投資回収の考え方を実務的に解説します。
さらに、2027年4月1日に向けた飲食店の経営環境変化を見据え、テイクアウトなど第二の売上の柱を準備する意義も取り上げます。
※この記事の収益シミュレーションは、事業の仕組みを理解するための仮定です。特定店舗の実績、加盟店の平均売上、利益予測または収益保証ではありません。
1.唐揚げフランチャイズの売上を決める3つの数字
唐揚げ事業の売上は、基本的に次の式で計算できます。
月間売上高=平均販売単価×1日の販売数量×月間営業日数
例えば、販売単価580円(税抜)、1日40食、月25日営業の場合、
580円×40食×25日=580,000円
月商は58万円です。
販売単価が同じでも、1日の販売数量が20食になれば月商29万円、100食になれば月商145万円です。
| 1日の販売数量 | 月25日営業の売上 |
| 10食 | 145,000円 |
| 20食 | 290,000円 |
| 40食 | 580,000円 |
| 60食 | 870,000円 |
| 80食 | 1,160,000円 |
| 100食 | 1,450,000円 |
※すべて税抜580円の商品を同一数量販売した場合の仮定。複数商品、値引き、キャンセルなどは考慮していません。
ここで大切なのは、売上目標を決める前に、販売数量の実現可能性を確認することです。
1日100食販売するには、営業10時間なら平均で1時間10食です。
ただし、実際の注文は均等には入りません。
昼や夕方に注文が集中すれば、短時間で数十食を調理する必要が生じます。
フライヤーの処理能力、仕込み、包装、会計、受け渡しまで含めて、営業体制を設計しなければなりません。
売上計画は、計算上の販売数量だけでなく、実際に調理・提供できる数量を基準に立てる必要があります。
2.売上と利益は違う|まず粗利益と変動費を理解する
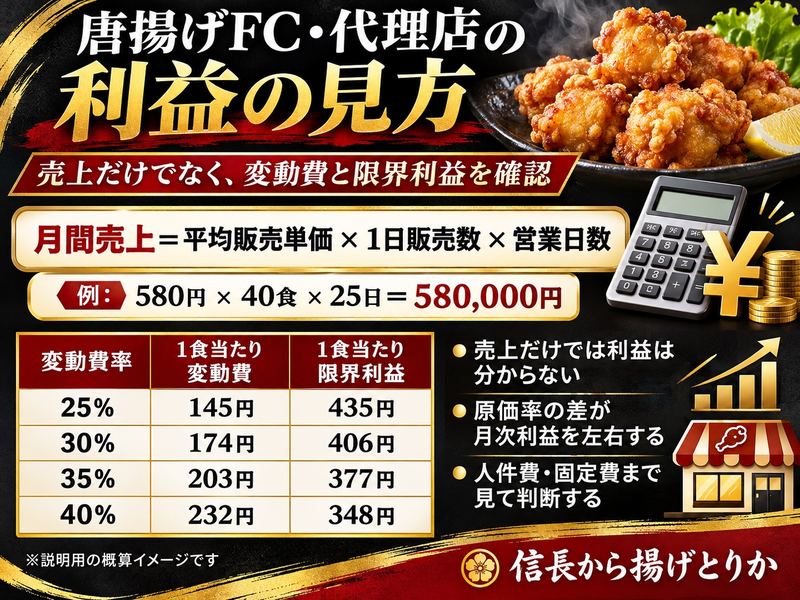
唐揚げフランチャイズの利益計算で、最初に把握したいのが変動費です。
唐揚げの販売には、鶏肉だけでなく、下味、衣、揚げ油、秘伝ダレ、白ごま、包装容器などが必要です。
材料費だけでなく、販売数量に応じて増える費用も把握しましょう。
例えば、580円の商品に対して変動費率を35%と仮定すると、
- 売価:580円
- 変動費:203円
- 限界利益:377円
となります。
限界利益とは、売上から変動費を差し引いた金額です。
この377円から家賃、人件費、光熱費などの固定費をまかないます。
原価率によって利益はどれくらい変わる?
| 変動費率 | 1食当たり変動費 | 1食当たり限界利益 |
| 25% | 145円 | 435円 |
| 30% | 174円 | 406円 |
| 35% | 203円 | 377円 |
| 40% | 232円 | 348円 |
1日40食、月25日、合計1,000食を販売する場合、変動費率30%と40%では、限界利益に月58,000円の差が生じます。
同じ販売数量でも、原価管理の精度が利益を左右するのです。
なお、原価率と変動費率は厳密には異なります。この記事では比較を分かりやすくするため、食材・包装など販売に伴って増える費用をまとめた変動費率を使っています。
3.収益モデル① 既存飲食店に代理店を導入して1日20食販売する場合
まず、居酒屋・食堂・レストランなど、既存飲食店で唐揚げのテイクアウト販売を追加するケースです。
すでに営業している店舗で、厨房設備と従業員に一定の余力があることを前提とします。
シミュレーション条件
- 販売単価:580円(税抜)
- 1日販売数量:20食
- 月間営業日数:25日
- 変動費率:35%
- 追加光熱費・その他固定費:20,000円
- 月額ライセンス使用料:20,000円(税抜)
- 追加人件費:0円と仮定
月次収支モデル
| 項目 | 月額・税抜 |
| 売上高 | 290,000円 |
| 変動費 | ▲101,500円 |
| 限界利益 | 188,500円 |
| 追加光熱費・その他固定費 | ▲20,000円 |
| ライセンス使用料 | ▲20,000円 |
| 追加収支差額 | 148,500円 |
この仮定では、月商29万円に対して14万8,500円の追加収支差額となります。
ただし、これは純利益や手元に残る現金ではありません。
追加の人件費、設備償却、借入返済、税金、決済手数料など、表に含めていない負担があれば、その分だけ減少します。
特に、すでに勤務している従業員が追加作業に対応できるかどうかが重要です。
例えば、追加人件費が月10万円発生すれば、収支差額は48,500円に減ります。
既存店への代理店導入では、売上以上に「追加費用をどこまで抑えられるか」が経営判断のポイントです。
4.収益モデル② 既存店舗で1日40食販売する場合
次に、テイクアウト販売が一定程度伸び、1日40食を販売するケースです。
販売数量が増える分、仕込みや包装作業も増えるため、追加人件費を計上します。
シミュレーション条件
- 販売単価:580円(税抜)
- 1日販売数量:40食
- 月間営業日数:25日
- 変動費率:35%
- 追加人件費:120,000円
- 追加光熱費・その他固定費:40,000円
- ライセンス使用料:20,000円(税抜)
月次収支モデル
| 項目 | 月額・税抜 |
| 売上高 | 580,000円 |
| 変動費 | ▲203,000円 |
| 限界利益 | 377,000円 |
| 追加人件費 | ▲120,000円 |
| 追加光熱費・その他固定費 | ▲40,000円 |
| ライセンス使用料 | ▲20,000円 |
| 追加収支差額 | 197,000円 |
このモデルでは、月商58万円に対して追加収支差額は19万7,000円です。
ここで、先ほどの1日20食モデルと比較しましょう。
1日20食から40食へ販売数が倍増すると、月商は29万円増えます。
しかし、収支差額は14万8,500円から19万7,000円へ、4万8,500円の増加にとどまります。
これは追加人件費や運営費用が増えるためです。
販売数量を増やせば必ず利益率も高まるわけではありません。
むしろ、調理能力を超えて販売を拡大すると、従業員の負担増加や既存営業への影響が生じる場合があります。
唐揚げ代理店の拡大では、売上の増加額と追加費用の増加額を比較することが必要です。
5.収益モデル③ 新規FC店舗で1日100食販売する場合
今度は、新たに唐揚げ専門店を開業するFC店舗モデルです。
既存店導入とは異なり、家賃や人件費など、店舗全体の固定費を負担する前提です。
シミュレーション条件
- 販売単価:580円(税抜)
- 1日販売数量:100食
- 月間営業日数:25日
- 変動費率:35%
- 人件費:350,000円
- 家賃:180,000円
- 光熱費:100,000円
- その他固定費:100,000円
- ライセンス使用料:20,000円(税抜)
月次収支モデル
| 項目 | 月額・税抜 |
| 売上高 | 1,450,000円 |
| 変動費 | ▲507,500円 |
| 限界利益 | 942,500円 |
| 人件費 | ▲350,000円 |
| 家賃 | ▲180,000円 |
| 光熱費 | ▲100,000円 |
| その他固定費 | ▲100,000円 |
| ライセンス使用料 | ▲20,000円 |
| 営業上の収支差額 | 192,500円 |
このモデルでは、月商145万円で営業上の収支差額は19万2,500円です。
売上高だけを比較すると、既存店の1日20食モデルの5倍です。
しかし、月次収支差額は大幅に増えるわけではありません。
これは新規出店では固定費が発生するためです。
さらに、新店舗では保証金、内装工事、厨房設備などの初期投資が必要になることもあります。
借入を利用して開業する場合、毎月の元金返済も資金繰りに影響します。
新規FC店舗を検討する場合、月商の大きさより、固定費と投資回収の計画が重要になります。
6.3つの唐揚げ売上モデルを一覧比較
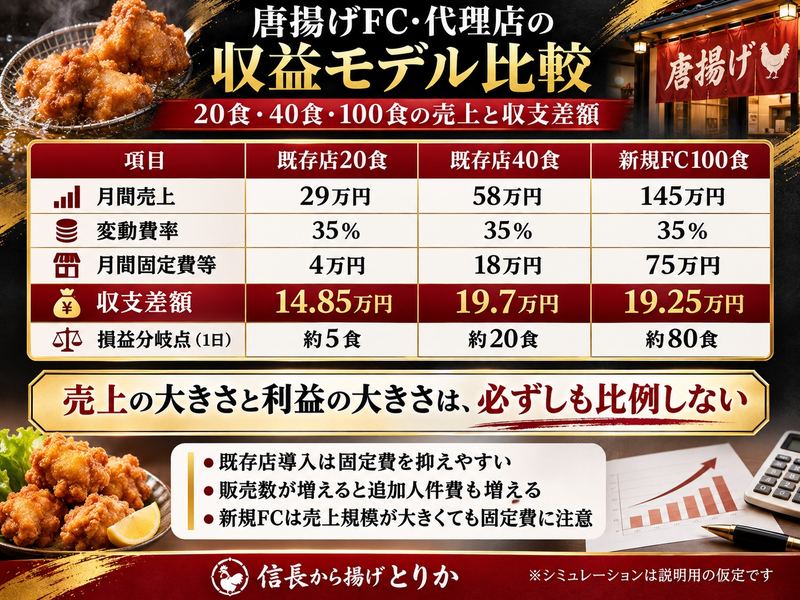
これまでのシミュレーションを整理しましょう。
| 項目 | 既存店20食 | 既存店40食 | 新規FC100食 |
| 月間売上 | 29万円 | 58万円 | 145万円 |
| 変動費率 | 35% | 35% | 35% |
| 月間固定費等 | 4万円 | 18万円 | 75万円 |
| 収支差額 | 14.85万円 | 19.7万円 | 19.25万円 |
| 新規物件 | 不要と仮定 | 不要と仮定 | 必要と仮定 |
※3モデルは比較用の仮定であり、実際の加盟店の販売実績ではありません。月間固定費等には、モデルごとに計上した追加人件費などを含みます。
注目したいのは、3つのモデルの売上規模が大きく異なる一方、仮定上の収支差額にはそれほど大きな違いがないことです。
これは、初期投資と固定費の違いが経営に与える影響を示しています。
ただし、実際には立地、販売価格、提供商品、仕入条件、スタッフ配置などによって収益性は変わります。
小規模な代理店導入が必ず有利ということでも、新規FC店舗が不利ということでもありません。
自分の経営環境に合った売上規模と固定費構造を選ぶことが重要です。
7.損益分岐点を計算すれば、必要な1日販売数が分かる
ここからは、3モデルの損益分岐点を計算します。
損益分岐点とは、売上から変動費を引いた金額で、固定費をちょうどまかなえる売上水準です。
基本式は次のとおりです。
損益分岐点売上高=固定費÷(1-変動費率)
販売価格が580円、変動費率35%なら、1食当たり限界利益は377円です。
したがって、必要販売数量も計算できます。
3モデルの損益分岐点
| モデル | 月間固定費等 | 損益分岐点月商 | 1日の必要販売数 |
| 既存店20食モデル | 4万円 | 約6.2万円 | 約5食 |
| 既存店40食モデル | 18万円 | 約27.7万円 | 約20食 |
| 新規FC100食モデル | 75万円 | 約115.4万円 | 約80食 |
※月25日営業、販売価格580円、変動費率35%で計算。必要販売数は切り上げ。表にない費用が発生すれば損益分岐点は上昇します。
この数値を見れば、同じ唐揚げ事業でも、経営構造によって必要な販売数が大きく変わることが分かります。
ただし、既存店20食モデルで約5食という数字が出るのは、追加人件費を0円と仮定しているためです。
「5食売れば必ず黒字になる」という意味ではありません。
実際の営業では、追加人件費、設備償却、廃棄ロス、決済手数料、修繕費などを確認しなければなりません。
また、損益分岐点を超えたとしても、借入返済や事業主の生活費まで確保できるとは限りません。
経営判断では、損益分岐点に加えて、毎月どれだけ現金を残す必要があるかも計算することが大切です。
8.唐揚げの原価管理は歩留まりと秘伝ダレの使用量から考える
唐揚げ事業の収益性を改善するには、食材原価の計算精度を高める必要があります。
特に重要なのが、鶏肉の歩留まりです。
例えば、生肉1kgの仕入価格が900円、揚げ上がり重量が800gだった場合、揚げ上がり100g当たりの肉原価は112.5円です。
900円÷800g×100g=112.5円
ここに、衣、下味、油、秘伝ダレ、白ごまなどの材料費が加わります。
秘伝ダレの使用量も原価に含める
信長から揚げとりかでは、秘伝ダレの標準使用量を揚げ上がり100g当たり20mlとしています。
追加購入価格が3リットル8,000円(税別)の場合、
3,000ml÷20ml=150食分
8,000円÷150食=約53.3円
理論上、100g当たりの秘伝ダレ原価は約53.3円です。
ただし、実際には使用ロス、送料、購入容量などによって変わります。
今回のシミュレーションで使用した変動費率35%には、秘伝ダレの費用も含まれる想定です。タレ代を二重に加算してはいけません。
実際の加盟店では、鶏肉の仕入単価、歩留まり、使用量などに基づいて個別に原価を算定する必要があります。
小さな原価の差でも、月間販売数量が増えると経営全体に与える影響は大きくなります。
9.信長から揚げとりかのFC・代理店加盟条件
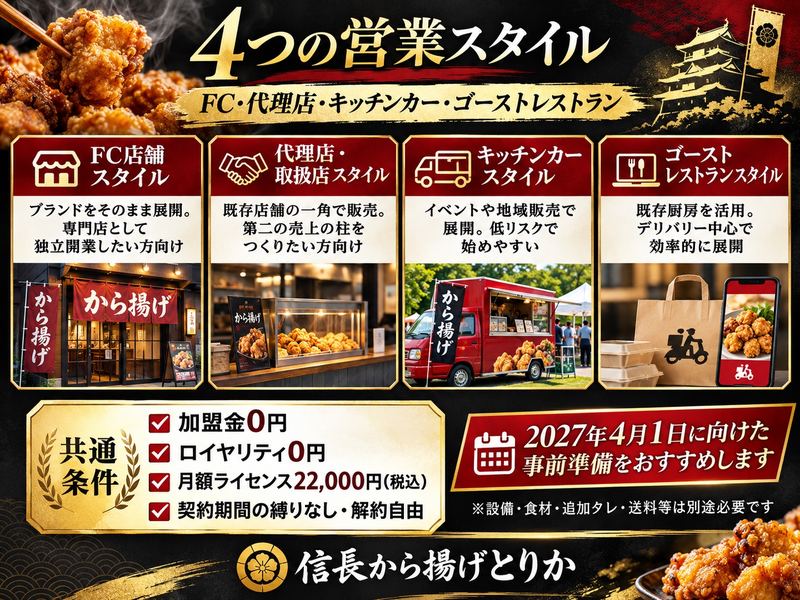
信長から揚げとりかでは、4つの営業スタイルに対応する加盟モデルを案内しています。
選べる4つの営業スタイル
① FC店舗スタイル
店舗全体を信長から揚げとりかブランドで運営する形態です。新規店舗で専門店を開業したい方に適しています。
② 代理店・取扱店スタイル
既存店舗の一角で商品を販売する形態です。居酒屋、食堂、レストランなどに第二の売上の柱を追加したい事業者が検討できます。
③ キッチンカースタイル
移動販売車を活用し、イベントや地域の販売拠点などで商品を提供する形態です。
④ ゴーストレストランスタイル
既存厨房などを活用し、デリバリー中心の営業を行う形態です。
共通加盟条件
| 項目 | 内容 |
| 加盟金 | 0円 |
| 売上ロイヤリティ | 0円 |
| 月額ライセンス使用料 | 22,000円(税込) |
| 契約期間 | 期間の縛りなし |
| 解約 | 自由(契約上の手続きに従う) |
| 初回特典 | 秘伝ダレ3リットル |
| 商品供給 | 本部指定の秘伝ダレ |
| 対応業態 | FC・代理店・キッチンカー・ゴーストレストラン |
鶏肉などの原材料は加盟者側で調達します。
秘伝ダレの追加購入費用、送料、厨房設備、物件、車両、看板、包装資材、営業許可などの費用は別途必要です。
秘伝ダレ追加購入価格
| 容量 | 税別価格 |
| 3リットル | 8,000円 |
| 6リットル | 14,800円 |
| 9リットル | 20,800円 |
加盟金0円、ロイヤリティ0円という条件は、本部への初期加盟金と売上連動ロイヤリティが発生しないことを意味します。
開業費用や営業経費がすべて不要になるという意味ではありません。
また、からあげグランプリ4年連続金賞、スシローでの期間限定商品監修などの実績は、商品開発力を判断する材料の一つですが、加盟店の収益を保証するものではありません。
10.2027年4月1日に向けた飲食店の収益戦略
2026年10月9日、政府は飲食料品の消費税率を2027年4月1日から2年間1%とする法律案を国会に提出しました。
ただし、2026年11月時点で法案の成立・施行が確定したものとして扱うことはできません。
仮に法案が成立し、対象となる持ち帰り飲食料品の税率が1%となる場合、原則10%の店内飲食との税率差が現在より拡大することになります。
その結果、消費者の価格意識や購買行動に変化が生じ、テイクアウト需要に影響する可能性があります。
ただし、値下がりの程度は事業者の価格設定により異なります。税率差が広がることだけで、テイクアウト需要の増加や外食需要の減少が必ず起こるわけではありません。
また、仕入税額控除や課税方式などによって事業者の実際の税負担は異なるため、制度改正がそのまま飲食店の利益減少を意味するわけでもありません。
法案が成立した場合
店内飲食とテイクアウトの価格差、持ち帰り商品の構成、レジ・会計システム、包装、販売導線などを確認する必要があります。
法案が成立しなかった場合
それでも、第二の売上の柱を持つ意義は変わりません。
店内飲食のみの営業では、天候、予約状況、客数の変動などに収益が左右されやすくなります。
テイクアウトやデリバリーなどの販売経路を持つことは、収入源を分散する方法の一つになります。
ただし、新しい販路にも費用とリスクが伴うため、追加売上ではなく追加利益を確認することが必要です。
重要なのは、制度が変わるかどうかを待つのではなく、自分の店舗に適した収益構造を今から検討しておくことです。
制度の最新情報は内閣官房の公表資料などで確認してください。
https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/index.html
11.2027年4月1日までに準備したい5つの経営項目
2027年4月1日を一つの準備目標とする場合、次の5項目を確認することをおすすめします。
① 現在の売上・利益構造を把握する
店内飲食の売上、客単価、食材原価率、人件費、家賃、借入返済、税金の支払予定を整理します。
② 第二の売上の柱に必要な販売数量を計算する
毎月いくら売上を増やしたいかだけでなく、何食販売すれば追加利益を確保できるかを計算します。
③ 厨房・設備と営業許可を確認する
フライヤー、冷凍冷蔵設備、包装・受け渡しスペースなどを確認します。必要な許可や衛生管理については、所管の保健所に相談します。
④ 商品のテスト販売と原価検証を行う
販売価格、歩留まり、調理時間、包装費、顧客の反応を確認し、無理のない商品構成を決めます。
⑤ 資金繰りと導入スケジュールを検討する
設備投資を行う場合には、初期投資と運転資金を分けて計算します。追加で借入を行う場合は、返済計画も必要です。
準備期間は店舗の状況によって異なります。
2027年4月1日は事前準備の目標日であり、加盟の必須期限ではありません。
12.よくある質問(FAQ)
Q.唐揚げフランチャイズは月商100万円あれば利益が残りますか?
一概には言えません。原価率、人件費、家賃、光熱費、借入返済などの条件によって変わります。売上高だけでなく損益分岐点を計算する必要があります。
Q.からあげフランチャイズと代理店では、どちらが儲かりますか?
営業形態だけで利益は決まりません。既存店舗の設備や人員を活用できる場合は追加固定費を抑えやすい一方、新規FC店舗では専門店としての販売規模を目指せる場合があります。
Q.「唐揚げ フランチャイズ」と「唐揚げフランチャイズ」で加盟条件は違いますか?
検索時に使われる表記の違いであり、加盟条件の違いではありません。「唐揚げ フランチャイズ」「からあげ フランチャイズ」「からあげ フランチャイズ」と検索される場合も、比較すべきなのは各本部の実際の契約内容と収支条件です。
Q.月額ライセンス22,000円以外に費用は発生しますか?
はい。秘伝ダレの追加購入、送料、鶏肉などの原材料、設備、包装、物件、営業に必要な費用などが別途発生します。
Q.既存飲食店に唐揚げを追加すると必ず利益が増えますか?
必ずしもそうではありません。追加人件費や設備負担によって利益が小さくなる場合もあります。導入前に増分収益を計算することが重要です。
Q.2027年4月1日までに加盟しなければなりませんか?
いいえ。4月1日は事前準備の目標日であり、加盟期限ではありません。また、消費税減税法案の成立・実施は確定したものとして扱っていません。
13.まとめ|唐揚げFC・代理店の収益性は売上より経営構造で決まる
唐揚げフランチャイズ・代理店の収益性を考える場合、販売単価と販売数量だけで判断してはいけません。
原材料費、歩留まり、人件費、家賃、設備投資、毎月の本部支払いなどを総合的に計算する必要があります。
今回比較した3つの収益モデルでも、売上規模と利益の大きさが必ずしも比例しないことが分かりました。
特に既存飲食店では、厨房設備や従業員の余力を活用しながら、無理のない販売数量で追加利益を確保できるかどうかが重要です。
一方、新規FC店舗では、必要な販売数量と損益分岐点を把握し、固定費をまかなえる事業計画を立てる必要があります。
飲食店経営の目的は、売上高を大きく見せることではなく、利益と現金を残し、長く続けられる事業をつくることです。
⸻
【2027年4月1日に向けた開業・導入準備のご案内】
2027年4月1日に向けて、飲食店を取り巻く経営環境の変化に備えることが重要です。
飲食料品の消費税減税法案が成立した場合、店内飲食とテイクアウトの税率差によって、消費者の購買行動や飲食店の売上構成が変化する可能性があります。
ただし、法案の成立・施行は確定したものとして扱うことはできません。
また、仮に法案が成立しなかった場合でも、店内飲食だけに依存せず、テイクアウトやデリバリーなどの「第二の売上の柱」を持つことは、経営上のリスク分散につながります。
そのため、2027年4月1日を一つの目標として、今から事前の導入検討と準備を進めておくことをおすすめいたします。
信長から揚げとりかでは、FC店舗・代理店・キッチンカー・ゴーストレストランの4つの営業スタイルに対応しています。
加盟金0円・売上ロイヤリティ0円・月額ライセンス使用料22,000円(税込)。
契約期間の縛りなし・解約自由を基本条件としています。
ご自身の営業環境と資金計画に合った導入方法を、ぜひご検討ください。
※4月1日は加盟の必須期限ではありません。秘伝ダレ追加購入費用、送料、設備、食材などの実費は別途必要です。
⸻
記事監修:森本蘭丸
飲食事業を中心に通算35店舗の経営経験を持つ。岐阜県発の「信長から揚げとりか」を展開し、からあげグランプリ4年連続金賞を受賞。スシローをはじめ、数多くの商品監修実績を有する。
飲食店の独立・開業、原価管理、店舗運営について、25年以上もの実務経験をもとに専門情報を発信している。