
「唐揚げフランチャイズに加盟するには、実際いくら必要なのか?」
「加盟金0円と書かれているが、本当に低資金で開業できるのか?」
「ロイヤリティが売上の何%かによって、利益はどれくらい変わるのか?」
唐揚げ専門店の独立開業や、既存飲食店への新規メニュー導入を考える際、最も慎重に検討しなければならないのが、初期投資と毎月の費用負担です。
特に、からあげフランチャイズを比較する場合、加盟金だけを見て判断することはおすすめできません。
実際の飲食店経営では、鶏肉の仕入価格、食材の歩留まり、揚げ油、包装資材、人件費、家賃、光熱費、借入返済など、多くの費用が発生します。
本記事では、通算35店舗の飲食事業経営経験をもとに、唐揚げフランチャイズの加盟金・ロイヤリティ・開業資金の仕組みから、利益計算、低投資型の代理店事業、そして2027年4月1日に向けた飲食店経営の事前準備まで、実務的な視点で詳しく解説します。
1.唐揚げフランチャイズの費用は3つに分けて考える
唐揚げFCの加盟費用を比較する場合、まず費用を3つに分類します。
① 加盟時に本部へ支払う費用
加盟金、契約時の保証金、研修費などが該当します。
ただし、すべてのフランチャイズ本部で同じ費用が発生するわけではありません。
加盟金0円の本部もあれば、一定の初期費用を必要とする本部もあります。
大切なのは、その費用によって何が提供されるのか、返還される費用と返還されない費用はどれかを確認することです。
② 開業時に必要となる設備投資
- 店舗の保証金・敷金など
- 内装工事・外装工事
- フライヤーなどの厨房機器
- 冷蔵庫・冷凍庫
- 調理台・シンク・換気設備
- 看板・販売ブース
- レジ・キャッシュレス決済設備
- 開業前の食材・包装資材
店舗を新規に構えるか、既存の厨房を活用するかによって必要額は大きく変わります。
③ 開業後に毎月発生する費用
- 原材料費
- 人件費
- 家賃
- 水道光熱費
- ロイヤリティ・ライセンス使用料
- 決済・デリバリー手数料
- 広告費
- 借入金の返済
このうち原材料費などは売上に応じて変動し、家賃などは売上が少なくても発生します。
初期投資を抑えることと、開業後の固定費を抑えることは、別々に考える必要があります。
2.加盟金0円の唐揚げFCは本当に安いのか?
唐揚げフランチャイズの加盟金が0円であれば、加盟時の負担を抑えることができます。
ただし、加盟金0円というだけで、その事業の総投資額が安いとは判断できません。
例えば、次の2つを比較してみましょう。
| 費用項目 | 新規店舗型A(仮定) | 既存店舗導入型B(仮定) |
| 加盟金 | 50万円 | 0円 |
| 物件・内装関連 | 250万円 | 0円 |
| 厨房・追加設備 | 150万円 | 30万円 |
| 看板・備品・販促 | 30万円 | 10万円 |
| 当初運転資金 | 120万円 | 30万円 |
| 合計 | 600万円 | 70万円 |
※説明用の仮定であり、実在するFC本部の料金比較ではありません。Bは使用可能な厨房・物件をすでに保有し、追加工事が不要なケースです。実際の費用は個別の見積もりが必要です。
この例では、加盟金の差は50万円ですが、総投資額の差は530万円になります。
理由は、物件や厨房を新たに用意するかどうかが、大きな資金差につながるからです。
一方、既存店舗があっても、フライヤーの増設、排気設備の改修、保管能力の増強が必要になる場合があります。
したがって、比較すべきなのは広告に掲載されている加盟金だけではありません。
「加盟金+開業設備+必要運転資金」の合計で判断することが重要です。
3.ロイヤリティ0円と月額定額制の違い
唐揚げFCの本部への継続的な支払いには、いくつかの方式があります。
代表的なのは、売上に連動する歩合型と、毎月一定額を支払う定額型です。
売上歩合型の特徴
売上が増えるほど、本部への支払いも増加します。
例えば、月商200万円でロイヤリティが5%なら、月額10万円です。
月額定額型の特徴
売上が増減しても、本部への基本的な月額支払いが一定となる方式です。
例えば、月額22,000円(税込)であれば、月商100万円でも200万円でも、そのライセンス使用料は22,000円です。
月間売上別の比較
| 月間売上 | 売上歩合5% | 月額定額型 |
| 50万円 | 25,000円 | 22,000円 |
| 100万円 | 50,000円 | 22,000円 |
| 150万円 | 75,000円 | 22,000円 |
| 200万円 | 100,000円 | 22,000円 |
| 300万円 | 150,000円 | 22,000円 |
※売上歩合5%は比較のための仮定です。歩合型は税区分などを簡略化した例、定額型は税込金額です。実際の比較では売上の税抜・税込基準を統一し、別途費用も確認してください。
定額型には、売上が拡大しても月額基本料が変わらないという特徴があります。
しかし、売上が低迷している月にも固定の支払いが必要です。
さらに、定額ライセンス使用料とは別に、原材料や本部指定商品の購入費用が必要となる場合があります。
ロイヤリティ0円とは、本部への支払いが一切不要という意味ではありません。
契約上の費用をすべて確認することが重要です。
4.唐揚げの原価率は「鶏肉代」だけでは計算できない
唐揚げ専門店の利益を考えるうえで、特に重要なのが原価管理です。
原価率を計算する際に、鶏肉の購入価格だけを計算してしまうケースがあります。
しかし、それでは正確な経営判断ができません。
実際には次の費用も考慮します。
- 鶏肉
- 下味調味料
- 衣・粉類
- 揚げ油の消費分
- 秘伝ダレ・仕上げ調味料
- 白ごまなどのトッピング
- 包装容器・持ち帰り袋
- 廃棄や仕込みロス
なお、包装費は食材原価とは別に管理する方法もあります。重要なのは、管理上の分類を統一し、販売1食当たりの変動費全体を把握することです。
歩留まりによる原価の違い
例えば、生肉1kgを仕入れ、加熱後に提供できる重量が800gだった場合、歩留まりは80%です。
生肉1kgの仕入原価が900円なら、
900円 ÷ 800g × 100g = 112.5円
となります。
つまり、揚げ上がり100g当たりの肉原価は112.5円です。
これは衣や油などを除いた説明用の計算であり、実際の揚げ上がり重量や歩留まりは調理方法によって変わります。
ここに調味料、油、包装などを加えて、販売商品1食当たりの変動費を算出します。
仕入重量ではなく、実際に販売できる重量を基準として考えることが重要です。
5.月商120万円の唐揚げ専門店は、実際いくら残る?
ここでは、唐揚げ事業の採算を具体的に検証してみましょう。
次の条件を仮定します。
| 項目 | 月額 |
| 売上高 | 120万円 |
| 食材・包装等の変動費35% | 42万円 |
| 人件費 | 30万円 |
| 家賃 | 15万円 |
| 光熱費 | 8万円 |
| その他経費 | 7万円 |
| 月額ライセンス料(税抜換算) | 2万円 |
| 営業上の収支差額 | 16万円 |
※すべて税抜きで統一した仮定の数値です。人件費・光熱費等は月額固定として簡略化しています。減価償却費、借入利息、税金、借入元金の返済、事業主の生活費などは別途考慮が必要です。
このモデルでは、月商120万円で16万円の収支差額が残ります。
しかし、ここで重要なのは、売上が減少した場合です。
売上が90万円に減少した場合
変動費率を35%、その他の費用を同額と仮定すると、
- 売上:90万円
- 変動費:31万5,000円
- 固定費:62万円
- 収支差額:マイナス3万5,000円
となります。
つまり、月商120万円では黒字のモデルでも、月商90万円では赤字に転じます。
損益分岐点を計算する
固定費62万円、変動費率35%なら、
損益分岐点売上高=62万円÷0.65=約95万4,000円
となります。
このモデルでは、月商約95万円が営業上の損益分岐点です。
ただし、借入返済や生活費まで含めて現金を確保するためには、さらに余裕が必要です。
開業計画では「月商いくらを目指すか」だけではなく、「月商がいくらまで下がったら危険なのか」を計算する必要があります。
6.テイクアウト・既存店舗への導入はなぜ注目されるのか?
唐揚げを販売するために、必ず新しい店舗を契約しなければならないわけではありません。
すでに飲食店を経営している場合、既存厨房を利用して唐揚げの持ち帰り販売を始められる可能性があります。
この場合、物件取得費や新たな厨房設備への投資を抑えられることがあります。
さらに、現在の従業員が無理なく対応できれば、新規採用の負担も抑えられる可能性があります。
ただし、新たな商品を導入することで、仕込み時間、油の使用量、冷蔵保管スペース、調理待ち時間が増えることもあります。
追加売上を得るために既存店舗の提供品質を落としてしまっては、経営改善につながりません。
導入前には、次のような項目を確認する必要があります。
- 調理場に追加メニューを扱う余裕があるか
- ピーク時間に調理が重ならないか
- 鶏肉の冷蔵・冷凍保管スペースを確保できるか
- 包装・受け渡し場所を設けられるか
- 食品衛生上の管理や営業許可に問題がないか
- 既存のお客様に追加販売できるか
既存店舗に第二の売上の柱をつくる場合は、追加売上よりも追加利益に注目することが重要です。
7.信長から揚げとりかの4つの営業スタイル
信長から揚げとりかでは、加盟希望者の営業環境に合わせ、4つのスタイルを案内しています。
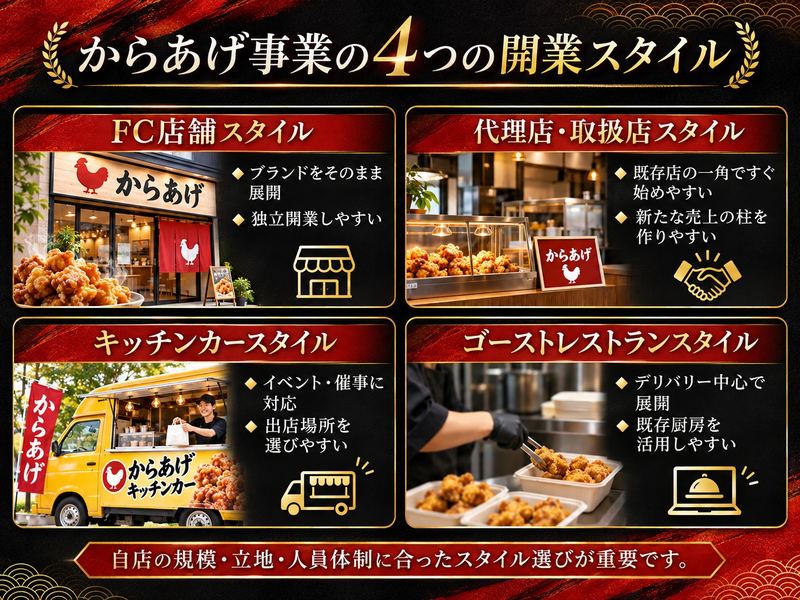
① FC店舗スタイル
新規店舗などを「信長から揚げとりか」のブランドで営業する方法です。
専門店としてブランドを展開したい方に向いています。
物件や厨房などの設備投資が必要となります。
② 代理店・取扱店スタイル
既存飲食店の一角に販売ブースなどを設け、とりかの商品を追加販売する方法です。
居酒屋、食堂、レストランなどで、テイクアウトによる第二の売上を検討している事業者にも対応します。
③ キッチンカースタイル
移動販売車を利用し、イベントや地域の集客スポットなどで商品を販売する方法です。
車両や設備の準備、営業許可、出店場所の確保などが必要です。
④ ゴーストレストランスタイル
既存厨房などを活用し、デリバリーを中心に商品を販売する方法です。
客席を追加せずに営業できる可能性がある一方、配送サービスの手数料や包装費の検討が欠かせません。
どの営業形態でも、加盟後の利益が保証されるわけではありません。
自分の資金力、設備、人員、商圏に合わせて選ぶことが重要です。
8.信長から揚げとりかの加盟金・月額料金・商品供給
信長から揚げとりかの本部基本条件は、4つの営業スタイルで共通です。
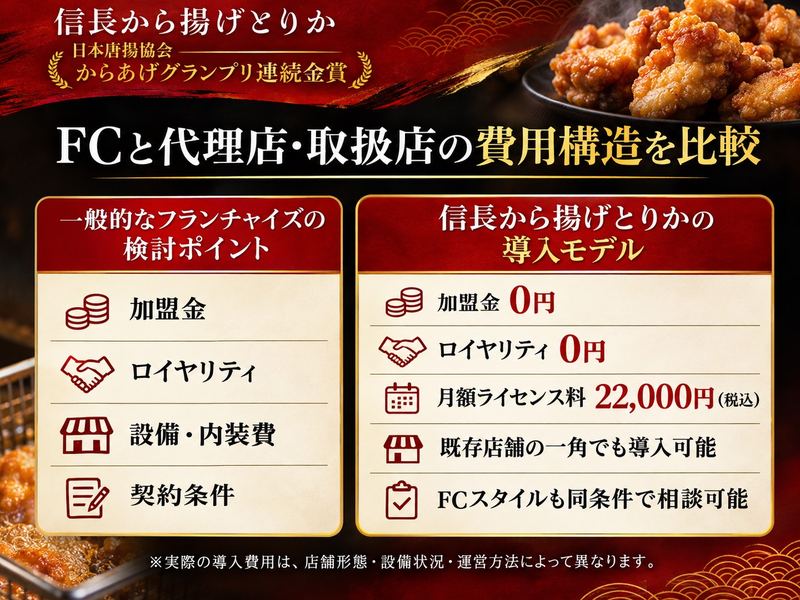
| 項目 | 内容 |
| 加盟金 | 0円 |
| 売上ロイヤリティ | 0円 |
| 月額ライセンス使用料 | 22,000円(税込) |
| 初回特典 | 秘伝ダレ3リットル |
| 研修 | 調理・運営手順に関する研修 |
| 商品供給 | 本部指定の秘伝ダレ |
| 鶏肉の調達 | 加盟者側で調達 |
| 営業形態 | FC・代理店・キッチンカー・ゴーストレストラン |
秘伝ダレの追加注文については、次の容量・価格を設定しています。
| 秘伝ダレ容量 | 価格(税別) |
| 3リットル | 8,000円 |
| 6リットル | 14,800円 |
| 9リットル | 20,800円 |
※送料等は別途確認が必要です。
例えば、秘伝ダレの使用量を揚げ上がり100g当たり20mlとする場合、3リットルで理論上150食分となります。
3リットル8,000円で計算すると、タレ代は100g当たり約53.3円です。
ただし、実際の使用量、調理ロス、輸送費などで変わります。
また、鶏肉、衣、揚げ油、包装資材などの費用は別途必要です。
このように、商品を構成する各材料の使用量と購入単価を把握することで、販売価格に対する原価率を検証できます。
加盟金が0円であっても、商品原価と毎月の営業費用を管理することが、長く事業を続けるための条件です。
9.2027年4月1日に向けて、なぜ飲食店の事前準備が重要なのか?
2026年10月9日、政府は飲食料品に係る消費税率を2027年4月1日から2年間、1%とする法律案を国会に提出しました。
ただし、2026年11月時点では法案の成立・施行は確定していません。
この制度が法案どおり成立した場合、軽減税率の対象となる持ち帰りの飲食料品と、原則10%の店内飲食との間で、現在より大きな税率差が生じることが想定されます。
その結果、消費者の価格に対する意識が変化し、テイクアウトや中食を選ぶ人が増える可能性があります。
ただし、実際の影響は販売価格、立地、商品、顧客層、競合状況などによって異なり、外食需要が必ず減少するとは限りません。
また、税率の変更による事業者の実際の負担は、仕入税額控除、適用する課税方式、販売価格の設定などによって変わります。
単純に「テイクアウトの税率が下がれば、その分だけ飲食店の利益が減る」と考えるのも正確ではありません。
重要なのは、制度変更の可能性を踏まえ、複数の営業方法を検討しておくことです。
法案が成立した場合
テイクアウトを選ぶ消費者が増える可能性も考慮し、持ち帰り商品の開発、販売価格、受け渡し方法、包装資材、販売導線などを検証します。
法案が成立しなかった場合
それでも、店内飲食だけに依存しない事業構造を検討する価値があります。
物価上昇、食材価格の変動、人件費負担、消費者の生活様式の変化など、飲食店を取り巻く経営課題は残るからです。
制度がどう決まるかにかかわらず、テイクアウトやデリバリーなど第二の売上の柱を持つことは、経営上のリスク分散につながります。
参考:内閣官房「飲食料品に係る消費税率の引下げ及び給付付き税額控除について」
https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/index.html
10.2027年1月〜3月に進めたい導入準備
2027年4月1日を一つの準備目標とする場合、設備や資金の検討を直前に始めるのではなく、早めに準備を進めることが重要です。
2026年11月〜12月:情報収集と資金計画
まず、既存の売上構成と収益性を確認します。
店内飲食の売上、原価率、人件費、家賃、固定費などを整理し、どれくらい追加売上が必要なのかを検討します。
また、FC・代理店の条件や必要設備を確認します。
2027年1月:営業形態と商品構成の決定
新規店舗か既存店舗への導入かを決め、販売商品の種類、販売価格、仕入方法を具体化します。
必要に応じて、営業許可や設備の条件について所管の保健所へ相談します。
2027年2月:設備・研修・販売準備
フライヤー、保管設備、包装容器、販売ブース、看板などを準備します。
また、実際の調理方法や仕込み手順を確認し、必要な研修を進めます。
2027年3月:原価確認と販売テスト
商品原価、調理時間、提供能力、包装後の品質、販売価格などを検証します。
事前テストを行うことで、営業開始後の問題を減らせる可能性があります。
なお、これらは準備のモデルスケジュールであり、すべての事業者が同じ日程で開業できることを保証するものではありません。
大切なのは、事業環境が変わってから慌てて対応するのではなく、変化に備えた選択肢を早めに用意することです。
11.契約前に必ず確認したい費用と条件
フランチャイズ契約では、料金の安さだけでなく、契約内容を正確に確認しなければなりません。
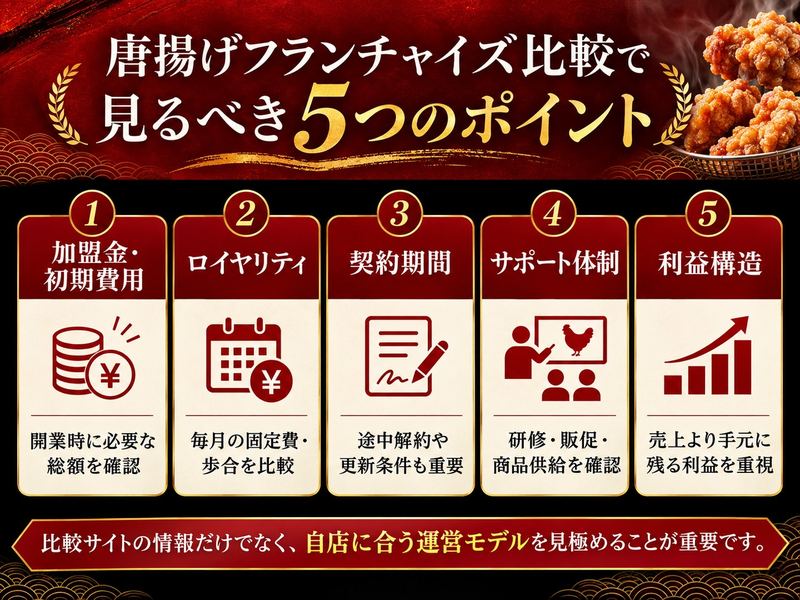
特に確認したいのは、次の項目です。
- 加盟金・保証金の有無
- 月額ライセンス料・ロイヤリティ
- 商品の指定仕入条件
- 研修や追加サポートの費用
- 契約期間と更新条件
- 解約時の条件
- 商標・ブランドの使用範囲
- 開業後の運営上の責任分担
公正取引委員会は、フランチャイズ本部による加盟希望者への適切な情報開示の重要性を示しています。
また、中小企業庁も、対象となるフランチャイズ事業について契約前の情報開示・説明制度を案内しています。
加盟希望者は、契約を十分に理解したうえで判断する必要があります。
公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」
https://www.jftc.go.jp/dk/guideline/unyoukijun/franchise.html
中小企業庁「特定連鎖化事業(フランチャイズ)について」
https://www.chusho.meti.go.jp/shogyo/shogyo/franchise.html
12.よくある質問(FAQ)
Q.唐揚げフランチャイズの加盟金はいくらですか?
本部によって異なります。加盟金0円のモデルもありますが、設備費や商品仕入費用などは別途必要です。
Q.からあげ フランチャイズは低資金で開業できますか?
既存厨房や店舗設備を利用できる場合、新規出店より初期投資を抑えられる可能性があります。ただし、設備の適合性や許可条件を確認する必要があります。
Q.ロイヤリティ0円でも毎月費用はかかりますか?
はい。月額ライセンス料や商品購入費用などが必要となる場合があります。信長から揚げとりかでは、月額ライセンス使用料22,000円(税込)が必要です。
Q.唐揚げFCと代理店は何が違いますか?
FC店舗は店舗全体をブランドとして運営する形態、代理店・取扱店は既存店舗の一角などで商品を販売する形態です。契約条件や運営範囲は本部によって異なります。
Q.唐揚げフランチャイズで利益を残すには何が重要ですか?
販売単価、歩留まり、原価率、固定費、損益分岐点を把握し、売上が予想を下回った場合も含めて資金計画を立てることが重要です。
Q.2027年4月1日までに加盟しなければいけませんか?
いいえ。4月1日は事前準備の目標日としてご案内しているものであり、加盟の必須期限ではありません。また、飲食料品の消費税減税法案の成立・実施が確定しているわけでもありません。
13.まとめ|唐揚げフランチャイズは加盟金よりも「継続できる収益構造」で選ぶ
唐揚げフランチャイズへの加盟を検討する際には、加盟金、ロイヤリティ、設備投資、商品原価、運転資金などを総合的に比較することが重要です。
加盟金0円という条件は魅力の一つですが、それだけで事業の成功が決まるわけではありません。
大切なのは、月商がどれくらいあれば固定費をまかなえるか、原価率が変動しても利益を確保できるか、借入返済を続けられるかという経営の基本です。
また、既存飲食店の場合には、テイクアウトや唐揚げの追加販売によって、新たな収益源をつくるという選択肢もあります。
信長から揚げとりかでは、FC・代理店・キッチンカー・ゴーストレストランという4つのスタイルに対応し、加盟金0円・売上ロイヤリティ0円・月額ライセンス使用料22,000円(税込)の基本条件を設けています。
開業を急ぐことよりも、経営を長く続けられる収益構造を整えることが重要です。
【2027年4月1日に向けた開業・導入準備のご案内】
2027年4月1日を目標とする飲食料品の消費税減税法案が成立した場合、店内飲食とテイクアウトの税率差が、消費者の購買行動や飲食店の販売構造に影響する可能性があります。
しかし、仮に法案が成立しなかった場合でも、店内飲食だけに依存せず、テイクアウトやデリバリーなど「第二の売上の柱」を確保することは、経営上のリスク分散につながります。
そのため、2027年4月1日を一つの目標として、今から事前の導入検討と準備を進めておくことをおすすめいたします。
特に2027年1月〜3月は、販売方法、設備、原価計算、必要な許認可、研修などを具体化する準備期間として活用できます。
信長から揚げとりかでは、FC店舗・代理店・キッチンカー・ゴーストレストランの4つの営業スタイルに対応しています。
加盟金0円・売上ロイヤリティ0円・月額ライセンス使用料22,000円(税込)。
ご自身の営業環境に合った導入方法をご検討ください。
※消費税減税は法案段階であり、実施が確定したものではありません。また、2027年4月1日は加盟の必須期限ではありません。設備・原材料・送料などの費用は別途必要です。
記事監修:森本蘭丸
飲食事業を中心に通算35店舗の経営経験を持つ。岐阜県発の「信長から揚げとりか」を展開し、からあげグランプリ4年連続金賞を受賞。スシローをはじめ、数多くの商品監修実績を有する。
飲食店の独立・開業、原価管理、店舗運営について、長年の実務経験をもとに専門情報を発信している。
信長から揚げとりか|全国FC・代理店募集公式サイト