
「原価率30%で商品を販売しているのに、なぜ利益が残らないのか?」
「唐揚げデリバリーの注文数は増えたのに、手元のお金が増えない」
「テイクアウトなら売上を伸ばせると思ったが、思ったほど儲からない」
こうした疑問を解決するには、原材料費だけでなく、販売方法ごとの費用構造を理解する必要があります。
例えば、税抜1,000円の商品で原材料費が300円なら、原価率は30%です。
しかし、残りの700円が利益になるわけではありません。
包装資材、調理・包装作業費、決済関連費用、販売手数料、広告費、家賃などの負担があります。
特に唐揚げデリバリーでは、店頭テイクアウトと同じ売価・同じ原価率で販売しても、店舗に残る金額が大きく異なる場合があります。
今回は、飲食経営25年以上・通算35店舗の経営経験をもとに、唐揚げの原価率、利益管理、損益分岐点、原価上昇への対策、既存飲食店が第二の売上の柱を作るための考え方を具体的な数字で解説します。
## 1.原価率30%なのに利益が残らないのはなぜか?
飲食店の原価率は一般に、売上高に対する食材などの原材料費の割合を表します。
原価率=原材料費÷売上高×100
例えば、税抜1,000円の商品に300円の原材料費がかかれば、原価率は30%です。
しかし、それだけでは利益を計算できません。
1食販売するためには、容器、決済、調理作業などの費用が必要だからです。
さらに、店舗全体では家賃、固定人件費、光熱費、広告費などを負担します。
つまり、原価率30%は利益率70%という意味ではありません。
原価率と利益率を混同することが、収益計画を誤る原因の一つです。
原価率は商品採算を調べるための重要な指標ですが、最終的な利益はすべての必要費用を確認して判断しなければなりません。
## 2.公的資料が示す飲食店の原価率と人件費率
日本政策金融公庫の「飲食業の創業の手引」では、飲食業の収支計画を作る際に、業種別の原価率や人件費率を参考にすることが紹介されています。
同資料の業種別指標では、例えば一般食堂の原価率40%、酒場・ビヤホール35%、喫茶店31%などが示されています。
ただし、これらは業種別の参考指標であり、唐揚げ専門店の全国平均ではありません。
また、同じ業種でも店舗のコンセプトや販売形態によって費用構造は異なります。
本記事で原価率30%を使うのは、事業計画を比較するための仮定です。
目標原価率は、商品の品質、地域の食材価格、販売価格、売り方、その他の費用と合わせて設定する必要があります。
例えば、原価率を無理に下げようとして鶏肉の品質や商品量を落とせば、顧客満足度や再注文に影響する可能性があります。
大切なのは、数字を下げることだけではなく、消費者が選ぶ商品価値と適正な利益を両立させることです。
## 3.唐揚げ1食1,000円の利益構造を分解する
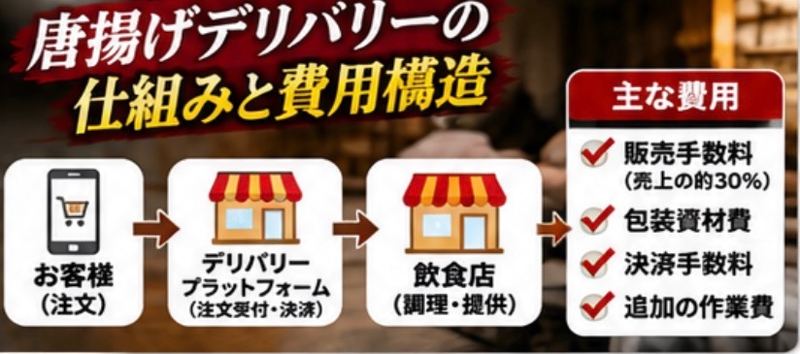
具体的に計算してみましょう。
税抜1,000円の唐揚げテイクアウト商品を販売すると仮定します。
【1食当たりの試算】
売上高:1,000円
原材料費(30%):300円
包装資材:50円
決済関連費用:20円
販売数量に応じた追加調理・包装作業費:100円
差引残額:
1,000円-300円-50円-20円-100円=530円
この530円は、ここに記載した変動費などを差し引いた残額です。
営業利益ではありません。
家賃、固定人件費、追加広告費、設備償却費、ライセンス料などは含まれていません。
また、販売数量に応じた追加作業費100円は説明用の仮定です。店舗の実際の人員配置によって変わります。
こうした数字を商品ごとに確認することで、販売数が増えたときにどの程度の利益原資が増えるのかを判断しやすくなります。
## 4.デリバリーでは同じ商品でも残る金額が違う
では、先ほどの商品を唐揚げデリバリーで販売した場合はどうでしょうか。
売価は税抜1,000円のまま、販売関連手数料を売上の30%相当と仮定します。
店頭販売で計上した決済関連費用20円は、ここでは販売関連手数料300円に置き換える前提です。
【デリバリー1注文当たりの試算】
売上高:1,000円
原材料費:300円
包装資材:50円
追加調理・包装作業費:100円
販売関連手数料:300円
差引残額:
1,000円-300円-50円-100円-300円=250円
比較すると、
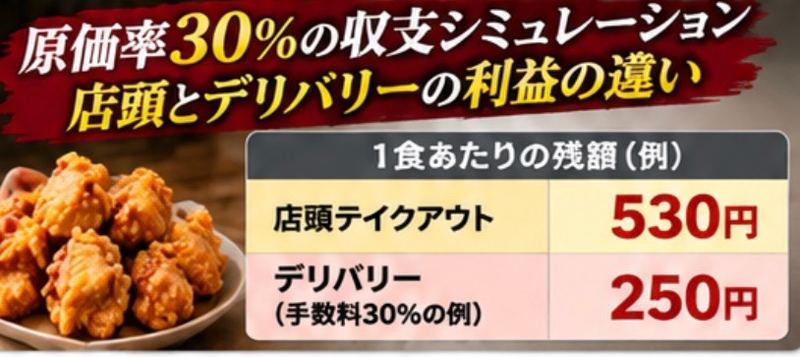
店頭テイクアウト:530円
デリバリー:250円
同じ売上高でも、1食当たり280円の差が生じる計算です。
実際には販売手数料の計算対象額、消費税の取り扱い、広告費、キャンペーン負担、デリバリー専用価格などの契約条件が異なります。
したがって、30%という手数料は実際の契約を示すものではありません。
重要なのは、販売チャネルごとの費用を分けて計算することです。
## 5.1日10食売れた場合、月にいくら残るのか?
ここでは、1日10食、月26日営業する場合を考えます。
月間販売数は、
10食×26日=260食
です。
### 店頭テイクアウトの場合
売上高:
1,000円×260食=260,000円
固定費等控除前の残額:
530円×260食=137,800円
### デリバリーの場合
売上高:
1,000円×260食=260,000円
固定費等控除前の残額:
250円×260食=65,000円
同じ売上26万円でも、記載した費用を差し引いた残額には72,800円の差が生じます。
さらに「信長から揚げ とりか」の代理店モデルを導入し、月額ライセンス料22,000円(税込)を税抜相当額20,000円として比較用に控除します。
店頭テイクアウト:
137,800円-20,000円=117,800円
デリバリー:
65,000円-20,000円=45,000円
ここから追加広告費を月15,000円と仮定すると、
店頭テイクアウト:102,800円
デリバリー:30,000円
となります。
これらはその他の未計上固定費等を差し引く前の金額です。
売上や営業利益を保証するものではありません。
また、広告費やライセンス料などの税務処理は、実際の契約内容や課税方式に応じて行う必要があります。
## 6.損益分岐点は何食か?固定費から逆算する
次に、追加する唐揚げ販売事業の損益分岐点を考えてみましょう。
例えば、追加固定人件費や設備関連費などが月120,000円、ライセンス料の税抜相当額が20,000円、広告費が15,000円だとします。
計算対象となる月間固定費等は、
120,000円+20,000円+15,000円=155,000円
です。
### 店頭テイクアウトの損益分岐点
155,000円÷530円=約292.45食
したがって、月293食が必要です。
月26日営業なら、1日平均約11.27食。
整数で考えると、1日12食を継続して販売できれば、この仮定の固定費を賄う計算になります。
### デリバリーの損益分岐点
155,000円÷250円=620食
月26日営業なら、1日平均約23.85食。
整数では、1日24食が必要です。
このように、同じ商品でも販売方法によって必要な注文数は大きく異なります。
ただし、ここで計算しているのは追加事業について記載した費用だけです。
店舗全体の損益分岐点ではありません。
未計上の固定費や追加費用があれば、必要な販売数は増えます。
## 7.鶏肉の仕入価格が上がったら利益はいくら減るか?
原価率が30%から35%に上がった場合を考えます。
税抜1,000円の商品であれば、原材料費は300円から350円に増えます。
1食当たりの原材料費が50円上がるため、ほかの条件が同じなら、残額も50円減ります。
店頭テイクアウト:
530円-50円=480円
デリバリー:
250円-50円=200円
月260食販売していた場合、月間の残額は、
50円×260食=13,000円
減少します。
このように、原価率が5ポイント上がるだけでも、販売数量によって収益への影響は大きくなります。
ただし、原価上昇への対策は仕入価格を下げることだけではありません。
商品価格、商品量、歩留まり、廃棄ロス、仕込み方法、セット構成などを総合的に見直す必要があります。
品質を維持しながら収益を改善することが重要です。
## 8.唐揚げ原価を管理する5つの実務ポイント
### ① 生肉の価格だけで原価計算しない
鶏肉に加え、下味、タレ、衣、揚げ油など、使用する材料を確認します。
食材によっては使用量や交換頻度も考慮する必要があります。
### ② 調理後の歩留まりを確認する
仕入れた鶏肉100gが、そのまま販売重量100gになるとは限りません。
調理後重量と販売量の関係を確認しなければ、実際の原価率を誤る可能性があります。
### ③ 商品ごとの分量を標準化する
店舗スタッフによって盛り付け量が大きく変わると、原価率も安定しません。
レシピと計量方法を統一することが重要です。
### ④ 廃棄ロスを記録する
売れ残りや仕込み過多による廃棄が増えれば、予定していた原価率を超える可能性があります。
販売時間帯と注文数を記録して、無理のない仕込み数量を決めます。
### ⑤ 販売チャネル別に利益を管理する
同じ商品でも、店頭販売、デリバリー、ゴーストレストランでは費用が異なります。
販売数量だけを一括管理せず、チャネルごとに売上と必要費用を把握することが大切です。
## 9.原価を下げる前に商品価値を確認する
原価率を下げれば、必ず経営が改善するわけではありません。
例えば、鶏肉の品質を落とした結果、再注文が減ってしまえば、原価を削減した効果を上回る売上減少が生じる可能性があります。
また、テイクアウト商品では、持ち帰った後の品質も重要です。
衣が湿る、容器内に蒸気がこもる、食べる頃に品質が落ちるなどの問題を確認する必要があります。
厚生労働省は「テイクアウト・デリバリーにおける食中毒予防」で、持ち帰りに適したメニューや容器の選定、十分な加熱、温度管理などを求めています。
商品品質と食品衛生を損なうようなコスト削減は避けるべきです。
利益を残すことと、選ばれる商品を維持することの両立が必要なのです。
## 10.ゴーストレストランやデリバリーで売れない原因を利益面から考える
ゴーストレストランや唐揚げデリバリーを始めても、必ず注文が入るわけではありません。
店舗を登録することと、商品の需要を獲得することは別の問題です。
また、売上が発生したとしても、手数料や広告費によって利益が残らない場合があります。
そこで、注文が少ないときは次のように問題を分けて考えます。
① お客様に商品が見つけられていないのか
② 商品を見ても購入されていないのか
③ 注文単価が低いのか
④ 販売手数料などが高すぎるのか
⑤ 再注文につながっていないのか
これらの原因によって改善方法は異なります。
閲覧されていないなら認知や表示内容を見直します。
閲覧はあるのに購入されないなら、写真、価格、商品説明、競合との差別化を確認します。
注文が増えても利益が残らないなら、価格や費用構造を再計算します。
広告費を増やす前に、どこに問題があるのかを数字で把握することが重要です。
## 11.信長から揚げ とりかを導入する経営上の価値
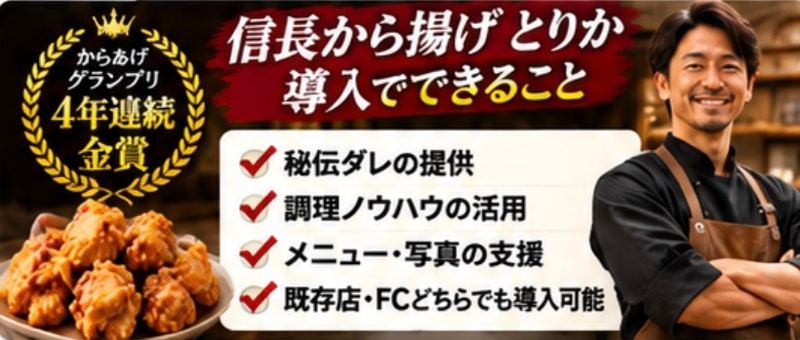
「信長から揚げ とりか」は、からあげグランプリ4年連続金賞の受賞実績を持つ唐揚げブランドです。
また、スシロー全国販売商品の監修実績があります。
こうした実績は、商品の特徴や開発経験を消費者へ伝える材料になります。
さらに、秘伝ダレを本部から供給する仕組みがあり、調理ノウハウやマニュアルを活用できます。
既存飲食店にとっては、一から新商品を開発する負担を軽減できる可能性があります。
ただし、受賞歴や監修実績だけで、加盟店の売上や利益が保証されることはありません。
商圏、商品価格、商品写真、調理品質、販売方法、運営管理が必要です。
### FCモデル
店舗全体を「信長から揚げ とりか」として運営するモデルです。
FC加盟金:150万円
月額ライセンス料:22,000円(税込)
売上ロイヤリティ:0円
物件取得費、設備費、原材料費、運転資金などは別途必要です。
### 代理店・取扱店モデル
既存飲食店の一角などで唐揚げ商品を追加するモデルです。
代理店・取扱店加盟金:0円
月額ライセンス料:22,000円(税込)
売上ロイヤリティ:0円
設備費、原材料費、包装資材などは別途必要になる場合があります。
加盟金0円と、開業費用0円は同じではありません。
また、販売数量や月額費用を含めた収益計画を事前に作ることが重要です。
## 12.2027年4月1日に向けて利益計画をどう考えるか?
政府が提出した、飲食料品に係る消費税率を臨時的に引き下げる法案は、2026年11月6日に衆議院を通過しました。
11月11日に参議院の特別委員会へ付託されています。
2026年11月16日時点の公式議案経過では、参議院での可決や法律成立は確認されていません。
法案では2027年4月1日から2年間、対象となる飲食料品の消費税率を1%に引き下げることが予定されています。
ただし、法案の内容は変更される可能性があり、成立前に確定事項として事業計画へ反映するべきではありません。
仮に制度が実施された場合でも、税率の引下げだけでテイクアウト商品が必ず売れるわけではありません。
重要なのは、商品に購入需要があり、利益の残る売価と原価管理ができていることです。
2027年4月1日は事業準備の目標であり、加盟期限ではありません。
## 13.利益改善を始める30日間の管理方法
第1週は、商品ごとの原材料費、販売価格、販売数量を確認します。
第2週は、包装費、決済費用、デリバリー手数料など、販売チャネル別の費用を整理します。
第3週は、仕込み量、歩留まり、廃棄ロス、調理時間などを確認します。
第4週は、販売数量と残額の変化を比較し、価格、商品構成、販売方法の改善を検討します。
売上が増えたかだけでなく、店舗全体で利益が増えたかを確認することが必要です。
なお、30日間は検証手順の一例であり、その期間内に利益改善が実現することを保証するものではありません。
## 14.よくある質問
Q.唐揚げの原価率は30%が適正ですか?
A.原価率30%は一つの試算基準です。販売価格、商品品質、人件費、手数料などによって適正な水準は異なります。
Q.原価率が30%なら利益率は70%ですか?
A.違います。包装費、人件費、家賃、販売手数料などが必要なため、利益率は別に計算しなければなりません。
Q.店頭テイクアウトとデリバリーはどちらが儲かりますか?
A.それぞれの販売価格、手数料、販売数量、追加費用によって異なります。チャネル別に採算を計算する必要があります。
Q.売上が増えているのに現金が減るのはなぜですか?
A.仕入代金や借入返済、税金の支払いなど、現金支出のタイミングが関係します。損益計算とは別に資金繰り表で管理することが重要です。
Q.とりかの代理店加盟金はいくらですか?
A.代理店・取扱店加盟金は0円、月額ライセンス料は22,000円(税込)です。FCは別制度で、加盟金150万円です。
## 15.まとめ|原価率だけでなく、販売方法ごとの利益を管理する
唐揚げを販売するとき、原価率30%は商品採算を考えるための一つの目安になります。
しかし、原価率だけで事業の利益を判断することはできません。
包装費、調理作業費、決済費用、デリバリー手数料、広告費、固定費などを計算する必要があります。
また、利益を確保するために商品の品質を落とせば、消費者に選ばれなくなる可能性があります。
だからこそ、商品力と利益管理の両方が必要です。
「信長から揚げ とりか」は、からあげグランプリ4年連続金賞、スシロー全国販売商品の監修実績、秘伝ダレの本部供給と調理ノウハウを活用できる唐揚げブランドです。
新規FCと既存店向けの代理店・取扱店という異なる事業モデルを展開しています。
売上を増やすだけでなく、1食ごと、販売方法ごと、店舗全体でいくら残るのかを把握すること。
それが、継続できる飲食店経営の基本です。
---
【参考資料】
日本政策金融公庫「飲食業の創業の手引」
https://www.jfc.go.jp/n/finance/sougyou/pdf/sougyou_tebiki_insyoku2509.pdf
厚生労働省「テイクアウト・デリバリーにおける食中毒予防」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/shokuhin/syokuchu/01_00003.html
衆議院「第222回国会・飲食料品に係る消費税率の臨時的な引下げ等に関する法律案・議案審議経過情報」
https://www.shugiin.go.jp/Internet/itdb_gian.nsf/html/gian/keika/1DE342E.htm
---
## 記事監修:森本蘭丸
飲食店経営・独立開業・原価管理・店舗運営の専門家
飲食事業を中心に通算35店舗の経営経験を持つ。岐阜県発の「信長から揚げ とりか」を展開し、からあげグランプリ4年連続金賞を受賞。スシロー全国販売商品の監修実績を有する。
飲食店の独立・開業、原価管理、店舗運営について、25年以上の実務経験をもとに専門情報を発信している。
## 信長から揚げ とりか|全国加盟案内
唐揚げテイクアウト、唐揚げデリバリー、ゴーストレストラン、キッチンカーの導入、フランチャイズ・代理店・取扱店加盟については公式サイトをご覧ください。