
唐揚げ屋を開業する際、経営者が必ず理解しておきたいのが「原価率」と「利益率」です。
唐揚げは比較的少ない設備でも販売でき、テイクアウトやデリバリーにも対応しやすい商品です。しかし、売上が増えたからといって、必ずしも利益が増えるわけではありません。
鶏肉の仕入価格、調理時の歩留まり、下味や衣、揚げ油、タレの使用量、さらには包装資材や人件費など、利益を左右する要素は数多く存在します。
特に重要なのは、仕入れた鶏肉の重量ではなく、実際に販売できる商品の重量を基準に原価を計算することです。
本記事では、飲食業界で25年以上、通算35店舗の経営に携わってきた実務経験をもとに、唐揚げ屋の原価計算から損益分岐点、利益率の改善方法まで具体的に解説します。
⸻
1.唐揚げ屋の原価率とは?基本的な計算方法
原価率の計算式
原価率とは、売上高に対して原材料費が占める割合です。
原価率(%)=原材料費 ÷ 売上高 × 100
例えば、税抜580円で販売する唐揚げの原材料費が174円の場合、
174円 ÷ 580円 × 100 = 30%
となります。
つまり、580円の売上に対して174円が原材料費、残り406円が売上総利益です。
ただし、この406円がそのまま店舗の利益になるわけではありません。
ここから人件費、家賃、光熱費、包装資材、決済手数料、広告宣伝費などを支払う必要があります。
唐揚げの原材料費に含めるもの
正確な原価管理を行うため、以下を計算対象にします。
- 鶏肉
- 日本酒・にんにく・ごま油などの下味調味料
- 小麦粉・片栗粉などの衣
- 揚げ油の消費分
- 仕上げ用の秘伝ダレ
- 白ごまなどのトッピング
一方、包装容器、袋、割り箸、決済手数料などは原材料費とは分けて管理します。
こうすることで、料理そのものの原価率と販売方法による経費を個別に分析できます。
原材料費30%は経営管理上の基準
「信長から揚げ とりか」では、原材料費30%を一つの経営管理基準としています。
ただし、すべての商品を必ず30%にするという意味ではありません。
商品の種類によって原価率は異なります。
重要なのは、個別商品の原価と販売数量を管理し、店舗全体として適切な原価率を維持することです。
⸻
2.鶏肉の歩留まり80%を考慮した正しい原価計算
唐揚げの原価計算で見落とされやすいのが「歩留まり」です。
歩留まりとは、仕入れた食材の重量に対して、最終的に販売可能となる商品の重量割合を示します。
仕入重量と販売重量は違う
例えば、鶏肉を1kg仕入れても、調理後に必ず1kgの商品が完成するわけではありません。
加熱による水分の減少などによって、重量が変化します。
仮に調理後の歩留まりを80%とすると、
1,000g × 80% = 800g
となります。
つまり、1kgの原料から販売できる唐揚げは800gです。
揚げ上がり100gを販売するための必要量
800gの原料からではなく、1kgの原料から800gの商品が完成する場合、揚げ上がり100gを作るためには次の原料が必要です。
100g ÷ 80% = 125g
揚げ上がり100gの販売に必要な原料重量は125gです。
例えば鶏肉の仕入価格が1kg当たり800円であれば、
800円 ÷ 1,000g × 125g = 100円
これが揚げ上がり100g当たりの鶏肉原価となります。
仕入重量100g分の80円で計算すると、実際より20円低い原価として認識してしまいます。
歩留まりは店舗で実測する
歩留まり80%は今回の計算基準ですが、実際には肉の種類、カットの大きさ、衣の付着量、加熱時間などによって変動します。
したがって、店舗では仕込み前の重量と揚げ上がり後の重量を測定し、実際の歩留まりを把握することが必要です。
下味や衣を含めた完成品重量を基準とする場合は、その測定条件を統一しなければなりません。
原価計算に使う歩留まりと、実際の調理工程が一致していることが大切です。
⸻
3.秘伝ダレの使用量を原価に正しく反映する
唐揚げの原価は鶏肉だけでは決まりません。
特にタレを使用する商品では、1食当たりの使用量を正確に管理する必要があります。
「信長から揚げ とりか」では、揚げ上がり100g当たり秘伝ダレ20mlを使用することを標準としています。
秘伝ダレの原価計算
本部供給価格の一例として、3L(3,000ml)8,000円・税別の場合を考えます。
1ml当たりの単価は、
8,000円 ÷ 3,000ml = 約2.67円
揚げ上がり100g当たり20ml使用すると、
2.67円 × 20ml = 約53.33円
となります。
| 項目 | 数値 |
| タレ容量 | 3,000ml |
| タレ価格(税別) | 8,000円 |
| 1食の使用量 | 20ml |
| 1食当たりタレ原価 | 約53.33円 |
| 3Lで販売できる数量 | 150食 |
※1食は揚げ上がり100g換算。容器内残量、作業ロス、送料などは別途考慮します。
使用量の誤差が利益に与える影響
標準20mlのところを25ml使用した場合、
5ml × 約2.67円 = 約13.33円
1食当たり約13.33円の追加原価が発生します。
月に1,000食販売する店舗であれば、
13.33円 × 1,000食 = 約13,330円
もの原価差が生じます。
味を安定させるためだけでなく、利益管理のためにも、タレの使用量を標準化することが重要です。
⸻
4.商品別原価率の計算例|もも肉・むね肉・砂肝
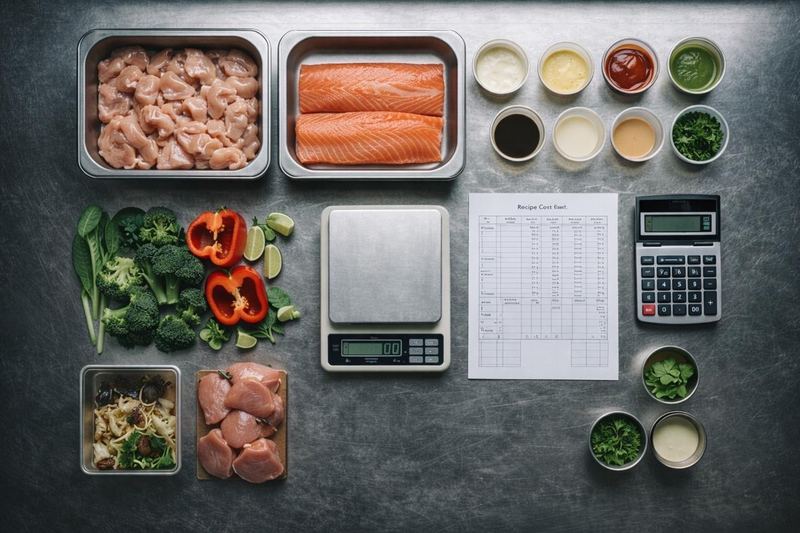
唐揚げ屋では、商品によって仕入単価が異なります。
ここでは、揚げ上がり100gを税抜580円で販売するケースを想定し、商品別に原価率を比較します。
以下の鶏肉仕入単価、下味・衣・揚げ油の費用は説明用の仮定であり、実際の仕入価格や「とりか」の確定原価を示すものではありません。
商品別原価シミュレーション
共通の計算条件
- 販売価格:580円(税別)
- 揚げ上がり重量:100g
- 歩留まり:80%
- 原料使用量:125g
- 下味:10円
- 衣:12円
- 揚げ油:10円
- 秘伝ダレ:53.33円
| 原価項目 | もも肉 | むね肉 | 砂肝 |
| 仮定仕入単価/kg | 750円 | 550円 | 650円 |
| 鶏肉原価/食 | 93.75円 | 68.75円 | 81.25円 |
| 下味 | 10円 | 10円 | 10円 |
| 衣 | 12円 | 12円 | 12円 |
| 揚げ油 | 10円 | 10円 | 10円 |
| 秘伝ダレ | 53.33円 | 53.33円 | 53.33円 |
| 原材料費合計 | 179.08円 | 154.08円 | 166.58円 |
| 原価率 | 30.9% | 26.6% | 28.7% |
※小数点以下の表示を四捨五入。すべて税別の例示計算です。砂肝も同じ歩留まりを仮定していますが、実際には商品別の実測値を使用してください。
商品構成によって店舗全体の原価率は変わる
この計算では、もも肉の原価率が30.9%となる一方、むね肉は26.6%です。
同じ580円の商品でも、仕入単価の違いによって原価率に差が生まれます。
例えば、販売構成が次のようになった場合を考えます。
- もも肉:50%
- むね肉:30%
- 砂肝:20%
各商品の販売価格が同じであるため、販売数量比率を利用して店舗全体の原価率を計算できます。
30.9% × 50% + 26.6% × 30% + 28.7% × 20%
= 約29.2%
このように、原価率の異なる商品を組み合わせることで、店舗全体の原価率を管理できます。
なお、販売価格が異なる商品を組み合わせる場合は、数量比率ではなく売上構成比を用いて加重平均する必要があります。
店舗全体の原価率=全商品の原材料費合計 ÷ 全商品の税抜売上高 × 100
この考え方が、メニュー構成を検討するうえで重要になります。
⸻
5.原価率30%でも利益が残らない理由
原価率30%を維持できれば、それだけで店舗経営が安定するのでしょうか。
答えは、必ずしもそうではありません。
飲食店の利益は、原材料費以外の経費にも左右されるからです。
月商150万円の参考収益モデル
| 項目 | 月額 |
| 売上高 | 1,500,000円 |
| 原材料費30% | 450,000円 |
| 売上総利益 | 1,050,000円 |
| その他経費(仮定) | 500,000円 |
| 営業利益(概算) | 550,000円 |
| 営業利益率 | 約36.7% |
この試算では、原材料費30%、その他経費50万円という条件のもと、営業利益55万円となります。
その他経費には、想定する業態に応じて人件費、家賃、光熱費、包装資材、決済手数料、広告宣伝費、月額ライセンス料などを含めて考えます。
ただし、50万円はあくまで仮定の金額です。
実際の経費構造は店舗ごとに異なり、営業利益率36.7%を保証するものではありません。
また、ここでいう営業利益には、借入金の元本返済や法人税等は直接反映されていません。減価償却費など、会計上必要な費用も実際の決算では適切に算入する必要があります。
既存飲食店と新規FCでは収益構造が違う
既存飲食店が唐揚げの代理店・取扱店を導入する場合、厨房設備やスタッフ、家賃などを既存事業と共用できる可能性があります。
一方、新たにFC店舗を開業する場合には、店舗家賃、人件費、設備投資などを新規事業として負担する必要があります。
同じ売上150万円であっても、追加経費の発生状況によって利益は大きく異なります。
したがって、既存店の売上アップを目指すモデルと、新規開業モデルは分けて収支計算することが必要です。
⸻
6.唐揚げ屋の損益分岐点を計算する方法
損益分岐点とは、売上高と費用が一致し、利益がゼロとなる売上水準です。
唐揚げ屋の開業を検討する際には、売上目標を決める前に損益分岐点を把握することが重要です。
損益分岐点の基本式
損益分岐点売上高=固定費 ÷(1-変動費率)
例えば、以下の独立した仮定を設定します。
- 固定費:月額400,000円
- 原材料費率:30%
- 包装資材・決済手数料などの追加変動費率:5%
- 合計変動費率:35%
この場合、
400,000円 ÷(1-0.35)
= 約615,385円
となります。
つまり、この条件では月商約61.5万円が損益分岐点です。
※変動費率35%は原材料費30%と仮定の追加変動費5%を合算した例であり、「とりか」全店舗の実績値や共通の収益条件ではありません。固定費40万円も説明用の仮定です。
売上が増えた場合の利益
同じ条件で売上が100万円になった場合、
1,000,000円 × 65%-400,000円
=250,000円
の営業利益相当額となります。
ただし、売上増加に伴ってスタッフの増員、設備増強、配送費の増加などが発生すれば、実際の利益は変動します。
損益分岐点は一度計算すれば終わりではなく、費用構造が変わるたびに見直す必要があります。
目標利益から必要売上を逆算する
月額30万円の営業利益を目標とする場合、
(固定費400,000円+目標利益300,000円)÷ 65%
= 約1,076,923円
となります。
この方法を使えば、希望する利益から必要な月商を具体的に設定できます。
⸻
7.唐揚げ屋の利益率を改善する5つの実務対策
① 歩留まりを毎日確認する
調理前後の重量を記録し、商品ごとの標準歩留まりと比較します。
加熱時間やカット方法のばらつきが大きいと、販売可能重量が変わり、原価計算の精度が低下します。
② タレ・下味・衣の使用量を標準化する
調理担当者ごとに材料使用量が異なると、味だけでなく原価も不安定になります。
計量器具や標準レシピを使用し、誰が調理しても同じ品質と使用量になる仕組みを整えることが重要です。
③ 商品別の粗利益額を確認する
原価率だけでなく、1食当たり何円の売上総利益を生み出すか確認します。
例えば税抜580円の商品で原材料費が174円なら、粗利益額は406円です。
原価率が低くても販売数量が極端に少なければ、店舗全体への利益貢献は限られます。
商品ごとの販売数量と粗利益額を組み合わせて分析することが必要です。
④ 廃棄と在庫ロスを管理する
仕込み過多による廃棄、期限切れ、過剰在庫は原価率を悪化させます。
理論原価と実際原価を比較することが有効です。
実際原材料費=期首在庫+当月仕入-期末在庫
この金額を売上高で割ることで、棚卸しを反映した実際の原価率を把握できます。
理論原価との差額を確認すれば、廃棄、過剰使用、計量誤差などの問題を発見しやすくなります。
⑤ 既存厨房を活用して売上の柱を増やす
利益率改善は、原価を削減することだけではありません。
すでに家賃や厨房設備を負担している店舗では、既存設備を活用して追加売上を獲得する方法もあります。
例えば、居酒屋やカフェなどがテイクアウトの唐揚げ販売を開始すれば、設備を共用しながら新たな売上を生み出せる可能性があります。
ただし、追加人件費、油の交換頻度、厨房の処理能力、既存商品の販売への影響などを事前に確認することが必要です。
⸻
8.2027年4月1日に向けた原価管理と経営対策
2026年11月6日時点、政府は2027年4月1日から2年間、軽減税率対象の飲食料品に係る消費税率を1%に引き下げる法案を国会に提出しています。
ただし、確認できる国会の審議経過では成立・公布が確認されておらず、現時点で実施が確定した制度として扱うことはできません。
現行制度では、一定の持ち帰り飲食料品は軽減税率8%、店内飲食は標準税率10%です。
今後、法案が成立し制度が変更された場合、テイクアウト商品と店内飲食商品の価格設定、税込表示、レジシステム、仕入税額控除、資金繰りなどに影響する可能性があります。
特に飲食店は、税込価格だけで利益を判断するのではなく、税抜売上高と税抜原価を整理し、税額や資金繰りを別途管理することが重要です。
制度変更に備えて今からできること
まず、商品別の原価表と販売価格表を整備することです。
次に、店内飲食、テイクアウト、デリバリーそれぞれの利益構造を把握します。
さらに、店内飲食だけに依存しない第二の売上の柱として、テイクアウト商品や別ブランドの導入を検討することも有効です。
仮に消費税率の引下げが実施されなかったとしても、複数の販売チャネルを持つことは経営リスクの分散につながります。
2027年4月1日を一つの準備目標として、制度の成立状況を確認しながら、原価管理と販売体制の見直しを進めることが大切です。
⸻
9.唐揚げ代理店・フランチャイズによる事業展開
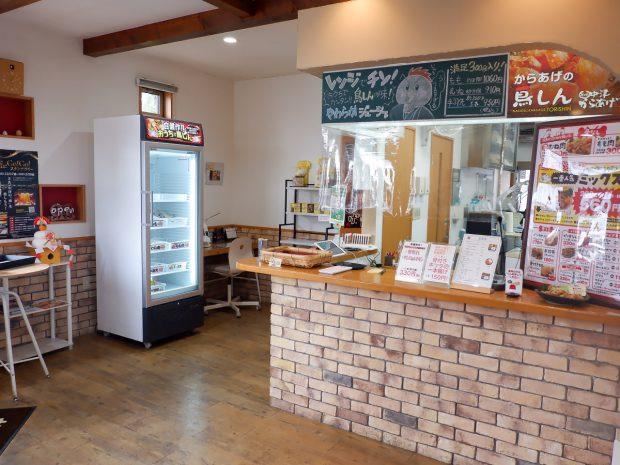
唐揚げ事業を始める方法には、新規店舗の開業だけでなく、既存飲食店へのブランド導入もあります。
「信長から揚げ とりか」では、FC(フランチャイズ)、代理店、取扱店の各形態に対応しています。
基本的な加盟条件
| 項目 | 内容 |
| 加盟金 | 0円 |
| 売上ロイヤリティ | 0円 |
| 月額ライセンス料 | 22,000円(税込) |
| 契約期間 | 期間の縛りなし |
| 解約 | 自由 |
| 商品供給 | 本部から秘伝ダレを供給 |
| 研修 | 研修・動画マニュアル等 |
| 販売形態 | FC・代理店・取扱店 |
| 対応業態 | テイクアウト・キッチンカー・ゴーストレストラン・バーチャルレストラン |
※加盟金・ロイヤリティが0円でも、材料仕入代、設備費、営業に必要な諸経費などは別途発生します。
ブランドの特徴
「信長から揚げ とりか」は、からあげグランプリで4年連続金賞を受賞しています。
また、スシロー全国販売商品の監修実績もあります。
本部では商品開発だけでなく、原価管理、標準レシピ、店舗運営など、飲食経営の実務経験を活用した支援に取り組んでいます。
既存飲食店では、厨房やスタッフを活用した追加販売を検討でき、新規独立開業では、唐揚げ専門ブランドとしての店舗展開を目指せます。
重要なのは、加盟形態にかかわらず、事前に原価率、販売数量、運営経費、損益分岐点を計算し、無理のない経営計画を立てることです。
⸻
10.よくある質問
Q.唐揚げ屋の原価率は30%以内なら必ず儲かりますか?
いいえ。原材料費を30%以内に抑えても、人件費や家賃などが高ければ利益が残らない場合があります。売上高に対する総経費と損益分岐点を確認する必要があります。
Q.唐揚げ100gの原価はどのように計算しますか?
販売可能な揚げ上がり重量を基準に、必要な鶏肉の仕入重量を歩留まりから逆算します。そのうえで下味、衣、揚げ油、タレ、トッピングなどの原価を加算します。
Q.もも肉とむね肉では、どちらが利益を出しやすいですか?
仕入単価だけを比較すれば、むね肉が有利になる場合があります。しかし、販売価格、歩留まり、調理方法、販売数量によって実際の収益性は変わります。原価率と粗利益額の両方を確認することが大切です。
Q.既存飲食店に唐揚げを導入するメリットは何ですか?
既存の厨房設備、スタッフ、店舗スペースを活用できる可能性があることです。新たな固定費を抑えながら追加売上を目指せる場合がありますが、実際の追加費用と作業負荷の検証が必要です。
⸻
まとめ|唐揚げ屋の利益は正確な原価管理から生まれる
唐揚げ屋の経営では、単に安く仕入れることよりも、正確な原価を把握し、利益が残る仕組みを作ることが重要です。
特に次の考え方が経営の基本になります。
- 揚げ上がり重量を基準に歩留まりを計算する。
- 鶏肉だけでなく、下味・衣・揚げ油・タレまで原価に含める。
- 原材料費30%を一つの管理基準として、商品別の原価率を確認する。
- 家賃・人件費・包装資材などを分けて損益分岐点を把握する。
- 既存設備や販売チャネルを活用し、売上と利益の両方を改善する。
飲食店経営では、売上だけを追いかけるのではなく、売上の中からどれだけ利益を残せるかが重要です。
そして利益構造を正確に理解することが、安定した店舗経営と事業拡大の第一歩になります。
唐揚げの独立開業や既存飲食店の売上アップを検討されている方は、まず商品別の原価計算と経営計画の作成から取り組んでみてください。
⸻
記事監修:森本蘭丸
飲食事業を中心に通算35店舗の経営経験を持つ。岐阜県発の「信長から揚げとりか」を展開し、からあげグランプリ4年連続金賞を受賞。スシローをはじめ、数多くの商品監修実績を有する。
飲食店の独立・開業、原価管理、店舗運営について、25年以上もの実務経験をもとに専門情報を発信している。
宝松株式会社
信長から揚げ とりか|全国加盟案内
唐揚げの独立開業、代理店・取扱店・FC(フランチャイズ)加盟については、公式サイトをご覧ください。