
2027年4月、飲食店経営が大きく変わる可能性
政府は、2027年4月1日から2年間、飲食料品に適用される消費税率を現行の8%から1%へ引き下げる方針を示しています。
2026年10月9日には関連法案が閣議決定され、国会へ提出されました。
この制度が成立・施行された場合、食品販売やテイクアウトには1%、飲食店の店内飲食には従来どおり10%の消費税が適用される見込みです。
つまり、店内飲食とテイクアウトの税率差が、現在の2ポイントから9ポイントへと拡大することになります。
この変化は、全国の飲食店にとって経営戦略を見直す重要な転換点になる可能性があります。
食品消費税1%による飲食店への3つの影響
① 店内飲食とテイクアウトの価格差が拡大
現在、店内飲食は消費税10%、テイクアウトは8%です。
今回の減税案が実施されれば、テイクアウトの消費税率は1%となり、消費者にとって持ち帰り商品を選ぶメリットが大きくなる可能性があります。
例えば税抜1,000円の商品では、店内飲食が税込1,100円、テイクアウトが税込1,010円となり、90円の差が生まれます。
今後、飲食店には店内飲食だけでなく、持ち帰り需要への対応が求められると考えられます。
② 食材仕入れと消費税の経理処理が変わる
食材の仕入れにかかる消費税率も、現行の8%から1%へ変更される予定です。
一般課税の飲食店では、仕入時に支払う消費税だけでなく、仕入税額控除の金額も減少します。
そのため、食材の税込仕入額が下がっても、その差額がそのまま利益の増加につながるとは限りません。
税抜原価、売上構成、消費税の納税額などを踏まえた経営管理が重要になります。
③ テイクアウト事業が新たな収益源に
飲食店が今後検討したい対策の一つが、テイクアウト販売の強化です。
既存の厨房設備や調理スタッフを活用できれば、大規模な設備投資を抑えながら新たな売上を確保できる可能性があります。
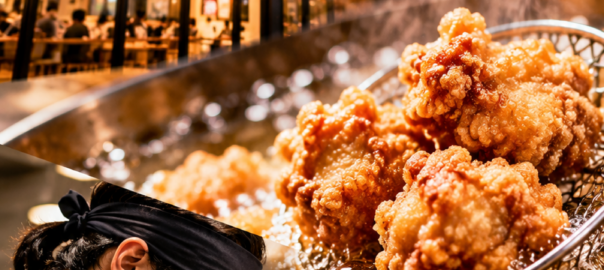
特に、唐揚げや弁当など、持ち帰りに適した商品は、既存店舗のメニュー展開にも取り入れやすい特徴があります。
ただし、商品原価や包装資材、人件費などを含めた収益性の確認は欠かせません。
宝松株式会社が提案する「既存飲食店+テイクアウト」の経営戦略
岐阜県岐阜市を拠点とする宝松株式会社では、飲食店経営の実績を生かし、既存店舗の収益機会を広げる取り組みを進めています。
その一つが、唐揚げブランド「信長から揚げとりか」を活用した全国代理店モデルです。
新たに唐揚げ専門店を出店するのではなく、現在営業している居酒屋、レストラン、飲食店などの既存設備を活用し、唐揚げのテイクアウト販売を導入する仕組みです。
「新規出店ではなく、既存店舗に新しい売上の柱をつくる」
これが、宝松株式会社が重視する飲食店の事業多角化の考え方です。
信長から揚げとりか|全国代理店募集
信長から揚げとりかは、からあげグランプリで4年連続金賞を受賞した実績を持つ唐揚げブランドです。
秘伝の醤油ダレと白ごまを特徴とする商品を、既存飲食店の新たなメニューとして展開できます。
代理店モデルの基本条件は以下のとおりです。
- 代理店契約金:0円
- 月額ライセンス使用料:22,000円(税込)
- 売上ロイヤリティ:0円
- 契約期間の縛り:なし
- 秘伝ダレの供給、レシピ、販促用POP等を提供
- 既存店舗への併設を基本とした事業展開
新規物件の取得や大規模な店舗改装を前提とせず、既存店舗の環境に合わせて導入を検討できる点が特徴です。
※実際の導入には、調理設備、衛生管理、必要な許認可、運営体制等の確認が必要です。
食品消費税1%時代に向けて、今から準備を
今回の食品消費税率引き下げは、単なる税制変更ではありません。
飲食店にとっては、価格設定や原価管理、販売方法を再検討するきっかけとなります。
特に重要なのは、店内飲食の売上だけに依存せず、テイクアウトなど複数の収益機会を確保することです。
宝松株式会社は、既存飲食店の経営資源を有効活用する事業モデルを通じ、全国の飲食店経営者の新たな挑戦を支援してまいります。
信長から揚げとりかの全国代理店については、公式サイトよりお問い合わせください。
※本記事は2026年10月18日時点の政府公表資料に基づいています。税制改正は関連法案の成立が前提であり、内容や施行時期が変更される可能性があります。
参考資料
- 内閣官房「飲食料品に係る消費税率の引下げ」関連資料
- 国税庁「消費税率引下げ特設サイト」
- 財務省「令和8年10月9日 財務大臣記者会見」